петък, 26 декември 2008 г.

Макроикономически тенденции и перспективи пред валутния борд в България


Макроикономически тенденции и перспективи пред валутния борд в България


Радослав Райков


От началото на 2004 година насам дефицитът по търговския баланс и текущата сметка бързо претърпяха съществени изменения, като наближиха стойности, които много от анализаторите приемат като рискови. Дефицитът по търговския баланс през декември 2006 г. нарасна до рекордните 1.5 милиарда лева месечно, а дефицитът по текущата сметка наближи 17 на сто от БВП – стойност, далеч надхвърляща консервативните препоръки на МВФ за граница от 5 на сто.

Същевременно чуждите инвестиции у нас продължиха да растат, в значителна част покривайки дефицита по текущата сметка и дори реализирайки нетен приток на чужда валута в страната.

При специфичните условия на валутен борд, изискващи поддръжката на определен валутен резерв, тази ситуация естествено поражда въпроса до каква степен отрицателният търговски баланс създава условия за макроикономическа дестабилизация. Рисковете идват главно от две направления – възможен ликвиден риск на БНБ при бърз отлив на валута от страната, водещ до невъзможност да се поддържа паричният съвет, и макроикономически риск при този отлив да се свие паричната маса в страната, причинявайки спад в икономическия ръст. В настоящия материал ще се съсредоточим главно върху заплахите от ликвиден риск, с оглед по-подробно изясняване на перспективите за стабилност на валутния борд у нас.


1. Еволюция на основните макроикономически показатели

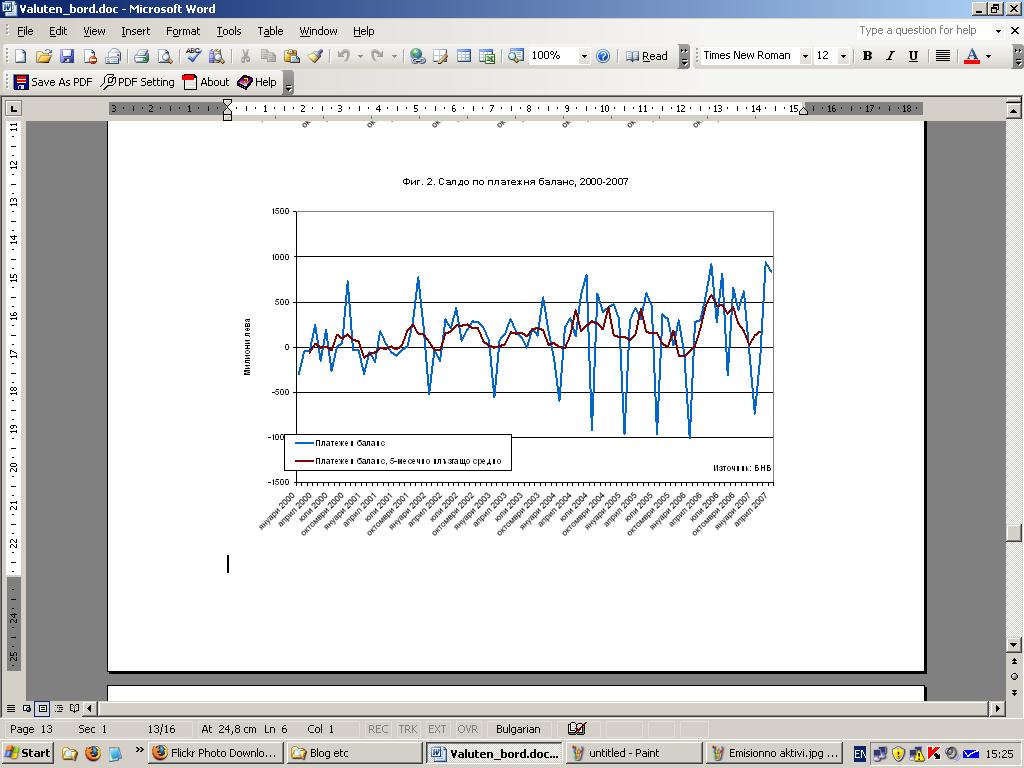
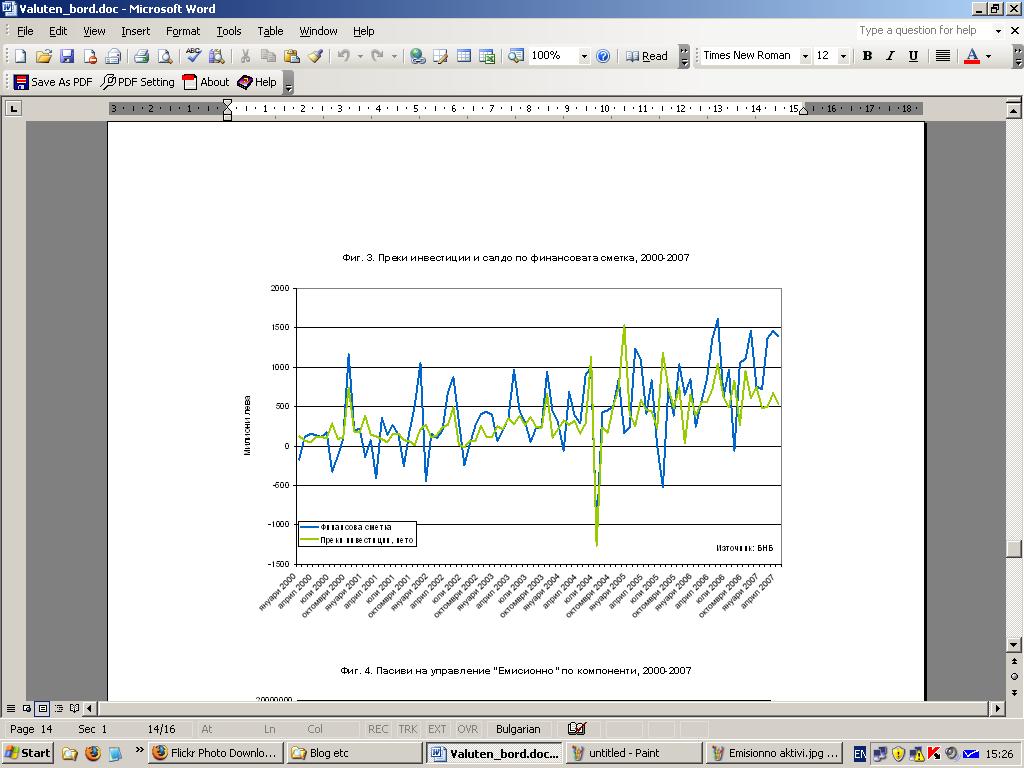
Графика 1 илюстрира развитието на някои основни показатели от платежния баланс на България от 2000 година насам. Ключов показател за нетното изтичане на активи в чужда валута от БНБ е общият платежен баланс на страната, който се състои от сумата от салдата по текущата, капиталовата и финансовата сметка на платежния баланс. Текущата сметка на България от много години вече е отрицателна, а както показва фигурата, това се дължи най-вече на големите отрицателни салда по търговския баланс, т.е. на голямата разлика между износа и вноса. В последните няколко години (от 2004 година насам) обаче търговският баланс прояви допълнителна тенденция към бързо влошаване, като повлече след себе си и баланса по текущата сметка. Същевременно обаче това бе придружено и от нарастващи излишъци по финансовата сметка, които оставиха нетния платежен баланс близко до равновесното положение, макар и със значително увеличена дисперсия след 2004 година (Графика 2). Графиката още показва, че ако филтрираме високочестотните колебания в платежния баланс, през последните 3 години той дори показва тенденция на покачване в положителни стойности и нетен приток на валута към страната, съответстващ на покачване на валутните резерви на БНБ. От тази гледна точка, развитието на платежния баланс само по себе си не само че не буди основания за съмнение в стабилността на борда, а може да се разглежда дори като положително събитие в негова полза. Рискът иде от другаде и се корени в несигурността дали излишъкът по финансовата сметка ще продължи да еволюира както досега, т.е. компенсирайки голямото отрицателно салдо по търговския баланс на текущата сметка. Както показва Графика 3, в основата на излишъците по финансовата сметка са преките нетни чужди инвестиции (макар и от началото на 2007 година други типове инвестиции като портфейлните инвестиции да заемат нарастващ дял). Инвестициите на чужди фирми у нас, придобиващи мажоритарни дялове в наши предприятия или закупуващи инвестиционни стоки за строителство на заводи и производствени мощности у нас, се отразяват именно като излишъци по финансовата сметка, които водят до приток на чужда валута и компенсират отлива, причинен от отрицателния търговски баланс.

Това обаче означава също и че при хипотетичен срив в доверието на чуждите инвеститори, един спад на чуждите инвестиции вече има потенциала да оголи некомпенсиран търговски дефицит от порядъка на 18 на сто от БВП, който ще се пренесе директно в платежния баланс с последващ отлив на чужда валута от БНБ. Ако вземем за пример някоя от пиковите стойности на текущата сметка, например от декември 2006 г., и приемем, че в този месец преките инвестиции спаднат на нула, отливът на чужда валута от БНБ би могъл да достигне стойности от порядъка на 0.75 милиарда евро месечно, което води до очевидни въпроси за ликвидността. Макар и валутният резерв на БНБ според правилата на борда да обезпечава паричната маса левове с известен излишък, не всички чужди активи на борда са високоликвидни, тъй като голяма част от тях са инвестирани в ценни книжа с различен матуритет. Така, при възникване на внезапен дисбаланс между финансовата и текущата сметка, потенциално може да се създаде ситуация, при която БНБ да не е в състояние да обслужи веднага рязко възникналото търсене на евро, макар и да има необходимите средства по активите си. Това би довело до невъзможност да се поддържа системата на валутен борд, тъй като според Закона за БНБ една от функциите на борда е да обменя валута неограничено. Именно в това се състои същината на ликвидния риск, който ще разгледаме тук.
Същевременно трябва да отбележим и че БНБ активно управлява портфейла на валутните си резерви, като взема под внимание този риск и преразпределя инвестициите в ценни книжа и кеш според виждането си за обстановката. Имайки предвид това, по-долу ще разгледаме доколко е вероятен такъв сценарий за неликвидност. За да разберем обаче ефекта му върху валутния борд, преди това кратко ще се спрем върху неговото устройство.


2. Специфика и особености на валутния борд в България

През юли 1997 г. у нас изпълнението на монетарните функции на БНБ бе поето от т.нар. паричен съвет (също наричан валутен борд) – особен вид монетарен режим с парична политика, която прави невъзможно използването на централната банка като кредитор от последна инстанция и елиминира възможността за инфлационното финансиране на фискалния дефицит. За да бъдат разбрани възможните ефекти на дефицита по текущата сметка върху макроикономическата стабилност в страната, налага се накратко да се спрем върху функционирането на валутния борд.

Класическият валутен борд изисква натрупването на определен валутен резерв, с който се обезпечава местната валута в обръщение, и въвежда фиксиран обменен курс спрямо резервната валута. По този начин централната банка вече не може да следва самостоятелна парична политика, независима от тази на банката емитент на резервната валута, и местната монетарна политика на практика се свежда до движение на паричната маса в левове, повтарящо движението (нарастване или намаляване) на натрупания валутен резерв с приблизително същите темпове. Така основните черти на класическия валутен борд могат да се резюмират в 4 точки:

• Обезпечаването на местната валута с резервна чужда валута.
• Наличие на строго фиксиран курс спрямо валутата, избрана за резервна.
• Забрана със закон на централната банка да служи като кредитор от последна инстанция, която елиминира възможността местната централна банка да осребрява ценни книжа, емитирани от правителството с нова парична емисия, или да рефинансира търговските банки чрез сконтови заеми.
• Осъществяване на банковия надзор от институция, различна от централната банка, за да се избегне потенциален конфликт на интереси.

Казано на интуитивно равнище, този механизъм позволява стабилността на резервната валута постепенно да се предаде на местната, като същевременно укрепи доверието в нея.

Същевременно българският валутен борд се отличава от класическия модел по някои параметри, при това в значителна степен, така че не може да бъде приет за валутен борд в чист вид.

С оглед на кризата в платежоспособността на търговските банки, предхождаща приемането на борда, при създаването му е намерено за уместно да се проведат допълнителни мерки за укрепване на доверието в него. Затова създателите на борда предвиждат възможността с чужда валута да се обезпечат не само банкнотите в обръщение, но и част от депозитите в търговските банки. Това е осъществено чрез въвеждането на изискване за поддръжка на задължителни минимални резерви (ЗМР), които те депозират в БНБ. С оглед на вече създадената надзорна инфраструктура, решено е също БНБ да поеме и финансовия надзор над търговските банки, макар че това също е нетипично за системата на чист валутен борд.

Отново с цел повишаване на доверието, възможността БНБ да влезе в ролята на кредитор от последна инстанция е запазена, но в много строго ограничен вид, така че да не може да застраши финансовата стабилност с инфлационно рефинансиране. Освен това БНБ остава фискален агент и депозитар по финансовите операции на правителството, така че то да може да провежда своите разплащания по събиране на данъци, изплащане на заплати и др. чрез БНБ – отново нещо нетипично за системата на валутен борд. Това налага обезпечаването и на правителствения депозит в БНБ с резервна валута, поради което той също присъства като пасив в баланса на управление „Емисионно”. На практика обаче Министерство на финансите се стреми да поддържа сравнително постоянна сума по паричния влог в БНБ, с което избягва намеса в паричното предлагане, както ще видим по-долу.

С оглед на изброените особености, разликите на българския валутен борд спрямо класическия могат да се изброят в следните 5 точки:

• С резервна валута са обезпечени не само банкнотите (монетите) в обръщение, но и част от депозитите на търговските банки, както и правителственият депозит.
• Макар и в силно ограничен вид, запазена е донякъде възможността за кредитиране от последна инстанция, главно като средство за укрепване на доверието, че системен риск няма да бъде допуснат.
• В отлика от общоприетия валутен борд, БНБ осъществява финансовия надзор над търговските банки.
• Наличието на правителствен депозит в пасивите на БНБ индиректно дава възможност на МФ да влияе на паричната маса чрез провеждане на каква да е операция, променяща размера на правителствения депозит.
• Тъй като резервите на търговските банки, както и правителственият депозит включват сметки не само в български лева, но и в различни чужди валути, покритието в резервна чужда валута по построение използва повече от една резервна валута, или по-точно казано, кошница от резервни валути. Това също е отлика от стандартния борд.

Някои автори разглеждат наличието на правителствен депозит като противоречие с правилата на борда, защото в известен смисъл позволява дискреционна промяна на паричната маса. При все това, прагматично погледнато, този въпрос сякаш бе решен от практиката, която показа, че валутният борд у нас може да постигне стабилизация и при тези условия. Практическата политика на МФ за поддържането на приблизително постоянно салдо по този депозит осигури възможност валутният борд да оперира както е предвидено, без правителството да се намесва в паричната политика.

Административно бордът е поделен на управление „Емисионно” и управление „Банково”. Ключови за разбирането на работата на борда са операциите на управление „Емисионно”, което извършва всички операции, свързани с емитирането на български левове и осигуряване на неограничената им обмяна с резервна валута с населението, правителството и търговските банки. Тези операции могат да се обобщят в баланс със следните позиции: активи в чужда валута (FX) и пасиви, състоящи се от:

• Левове извън банките С
• Резерви R на търговски банки, депозирани в БНБ
• Правителствен депозит G
• Депозит B на управление „Банково” в управление „Емисионно” за изравняване на баланса, състоящ се от разликата между активите FX и сумата от пасивите C+R+G, което дава просто излишъка или преосигуряването на БНБ с чужда валута свръх необходимото.

Паричната база, състояща се от левовете в обръщение плюс високоликвидните банкови резерви, може да се изрази като M = C + R.

Балансът се измерва в лева (и двете колони) и има следния обобщен вид:


Активи Пасиви
FX C
R
G
B

При операции на обмяна на резервна валута с лева икономическите агенти купуват валута от БНБ, което понижава FX. Същевременно те предават на БНБ своите левове, което ги извежда от обръщение и намалява С или R. По този начин паричната маса С+R намалява с толкова, колкото и FX, и балансът на управление „Емисионно” се запазва. Така от баланса на управление „Емисионно” лесно могат да се определят факторите, влияещи на паричното обръщение при условията на валутен борд:

M = FX – G – B,

Това основно уравнение показва, че при равни други условия промяната на валутните резерви при коя да е операция, която се отчита в активите и пасивите едновременно (например при купуване на евро срещу лева, за да се осъществи внос от чужда държава), води до промяна на паричната маса в страната в същата посока и количество. Съществуват обаче и други операции, които понижават само активите или само пасивите. Такива операции са: събирането на комисиона при обмяна (какъвто БНБ има право да начисли в обем под 0.5 на сто) или пък оперативни разходи на БНБ. Такива едностранни операции обаче имат толкова малък дял в общия баланс на управление „Емисионно”, че на практика може се каже, че паричната база в страната повтаря почти точно движението на валутния резерв в БНБ, което се вижда от движението на сумата С+М на Графика 4. (По-подробно работата на борда е описана в: Добрев, Д. „Паричният съвет в България: устройство, особености и управление на валутния резерв”, дискусионен материал на БНБ от юни 2000 г.)

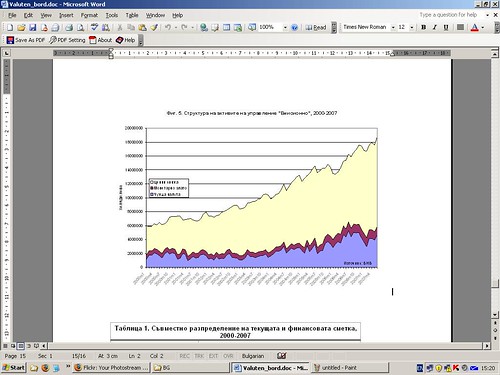
Графика 5 от своя страна показва разпределението на различните активи, които влизат във FX. Както вече упоменахме, една част от валутния резерв на управление „Емисионно” е инвестирана в ценни книжа, които имат по-висока доходност от по-ликвидната, но и по-нискодоходна кешова позиция. Друга част от активите се съхранява под формата на монетарно злато, което също може да бъде високоликвидно, ако при нужда се обмени за резервна валута. В крайна сметка, при определяне на портфейла БНБ решава класическа задача по управление на риска, като отчита очакванията си за това каква ликвидност ще й бъде необходима в бъдеще. Следва да се отбележи обаче, че тъй като инвестиционният модел на БНБ не се обявява публично, точната реакция на банката не е известна. При все това за целите на настоящия анализ е разумно да приемем, че ако БНБ наблюдава значително търсене на ликвидни средства в кратък период от време, тя неминуемо ще предприеме мерки за диверсификация на портфейла си в посока по-ликвидни активи, макар и количествените параметри на реакцията й да не са известни с точност. Тук следва да отбележим, че при ликвиден пик от сорта на описания в първа част съществува възможността дори дългосрочните ценни книжа от актива да бъдат обменени, макар и с известна загуба за сметка на излишъка чужда валута В, без това да дестабилизира борда. Поради несигурността за реакцията на БНБ обаче в този анализ ще приемем, че ликвидните позиции на БНБ се изчерпват с наличната чужда валута в кеш плюс (евентуално) активите в монетарно злато към последната известна дата, април 2007 г.; така развитият тук анализ ще съответства по-скоро на възможността за най-лош сценарий за валутния борд.

3. Два сценария

При еволюцията на платежния баланс с отчитане на функционирането на борда, възможни са два сценария на проблеми с ликвидността: краткосрочен и дългосрочен, при всеки от които икономиката ще реагира различно. Преди да разгледаме двата сценария, следва да упоменем също, че допусканите тук изменения моделират една силно негативна, но не хаотична ситуация. С други думи, както при всеки количествен анализ, приемаме, че бъдещото поведение на системата, макар и някои от променливите да приемат крайни стойности, се поддава на някакво прогнозиране и не се базира на фундаментално нови и непрогнозируеми основи.

Ключовата разлика между краткосрочния и дългосрочния сценарий се корени в реакцията на макроикономическите променливи към приложения шок. В частност, в краткосрочен план нито търговският баланс (вносът и износът), нито БВП „имат време” да реагират на приложения шок спрямо чуждите инвестиции, така че месечните им стойности към момента на шока могат да се моделират поотделно, преди шокът да се е разпространил през системата.

В ярък контраст е поведението на системата в дългосрочен план, където за всяко свиване на валутните активи уравнението за паричната маса задава точен темп на свиване и на левовата маса, което засяга и ръста на БВП. При положение че паричният шок има време да засегне БВП (изоставането на реакцията на БВП спрямо паричната маса се приема около 3 месеца), картината се променя коренно, защото свиването на БВП води до свиване и на потреблението за вносни стоки, което автоматично коригира търговския баланс и намалява ликвидния натиск върху валутния борд. Следователно, ако валутният борд е достатъчно ликвиден, за да посрещне един краткосрочен шок, последващото значително монетарно свиване автоматично облекчава ликвидния натиск върху БНБ и намалява ликвидния риск по-нататък. Ако след първичния шок салдото по платежния баланс продължава да е отрицателно, механиката на борда причинява ново свиване на паричната маса и нов спад в БВП и вноса, с последваща нова корекция на платежния баланс до постигане на равновесието му. Редица чужди автори (например Ханке и Шулер, 1994) посочват, че системата на валутен борд има свойството да балансира текущата сметка, стига търговският дисбаланс да се е проявил като неравновесие и в платежния баланс.

Следователно, при условията на валутен борд, всеки дългосрочен сценарий за бавно нетно изтичане на значими количества валута от резерва (т.е. за продължително неравновесие в платежния баланс) е несъстоятелен.
Поради това дългосрочният сценарий за спад в инвестициите (или некомпенсирана разлика между текущата и финансовата сметка) може да представлява заплаха за борда само доколкото в процеса на изравняване на платежния баланс салдото му няма веднага да достигне до нула, а ще натрупа някаква инерция, докато БВП и текущата сметка достигнат равновесие. Но на практика това ни доближава достатъчно до краткосрочния сценарий, който ще разгледаме тук и към който ще се придържаме. В частност, самата механика на валутния борд позволява да отхвърлим прогнозите на някои анализатори за нешоково, но бавно и продължително изтичане на активи от БНБ в продължение на дълги периоди от време, което да застраши борда.

А. Краткосрочен сценарий

Ще разгледаме примерен краткосрочен сценарий, който разиграва рязък спад на нетните чужди инвестиции и цялата финансова сметка до нула за период от 3 месеца при запазване на текущите стойности на търговския баланс и текущата сметка. Такъв вариант е доста краен, тъй като изисква спад от порядъка на 500 млн. – 1 млрд. лева в месечните инвестиции, но е в съответствие с приетата логика на „най-лош сценарий”, която следваме.

Както уточнихме по-горе, приемаме, че за такъв кратък период БВП не може да реагира значимо и да потуши дефицита в платежния баланс. Приемаме също, че месечната стойност на текущата сметка се е задържала на -1.5 милиарда лева – най-ниската, наблюдавана досега; приемаме също, че това салдо се пренася директно в платежния баланс (т.е. финансовата сметка е паднала до нула), макар че на практика най-ниската наблюдавана досега месечна стойност на платежния баланс е -1 млрд. лв.; така нашият „най-лош” сценарий е с близо 1/3 по-лош от най-песимистичната месечна стойност на платежния баланс, наблюдавана някога у нас, при това удължена в продължение на 3 месеца. По този начин ние изкуствено залагаме тримесечен дефицит в платежния баланс от -4.5 милиарда лева, което съответства на 33 на сто от тримесечния БВП за 2006:Q4 или 39 на сто от БВП за 2007:Q1.

Правим това, за да подчертаем, че краткосрочният сценарий, който разиграваме, е толкова лош, че е крайно невероятен и ако валутният борд го издържи, той вероятно ще издържи и всеки друг краткосрочен сценарий, който може да се развие на практика.

Оттук в изложението първо ще преценим грубо каква е вероятността за такъв сценарий, а после ще се спрем на ефекта му върху валутния борд. Да се илюстрира вероятността за такава криза, е възможно, като се използва съвместното разпределение на търговския баланс и чуждите инвестиции.

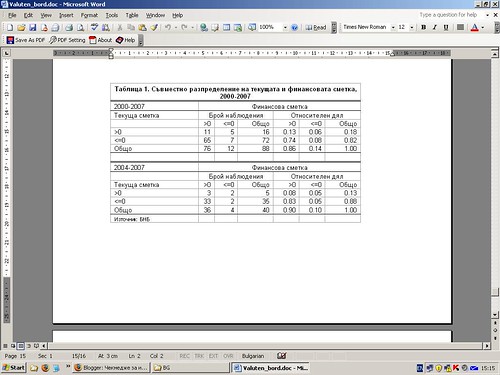
Таблица 1 дава съвместното разпределение на текущата и финансовата сметка за два периода: 2000-2007 и 2004-2007 година, когато текущата сметка стремително нарасна. Поради малкия размер на извадката сме групирали стойностите на финансовата и на текущата сметка само в две категории: по-големи и по-малки от нула, като искаме да си съставим представа за вероятността и двете да паднат под нула едновременно.

Както се вижда от таблицата, за периода от 2000 година насам в тази категория попадат само 7 от 88 наблюдения, а от 2004 година насам – 2 от 40, което отговаря на месечни вероятности съответно от 0.08 и 0.05. Макар и неточно (поради силно ограничения брой наблюдения в извадката), това позволява да си съставим ориентировъчно впечатление за магнитуда на риска. Ако приемем, че в краткосрочен план тези съвместни разпределения са независими, тримесечната вероятност за съвместно отрицателно салдо може да се изчисли като произведението от три месечни вероятности, с уговорката, че това е приблизително. Тримесечните вероятности са посочени в Таблица 1.

От таблицата се вижда, че получените така вероятности за периодите 2000-2007 и 2004-2007 година са съответно 0.0005 и 0.0012. Дори да приемем, че допускането за независимост е въвело грешка в изчислението от порядъка на 10 пъти, пак ще получим пренебрежимо малката тримесечна вероятност от 1 на сто, което говори, че дори при най-груби сметки става въпрос за събитие, което е твърде малко вероятно

Като отчетем и че в горния сценарий ние ще разиграваме тримесечно салдо по платежния баланс не просто в категорията „по-малко от нула”, а при една крайна стойност от -4.5 милиарда лева за тримесечие, се вижда, че такова събитие е още по-малко вероятно.

И така, на какво дължим този резултат?

Както отбелязахме по-горе, макар и търговският баланс и инвестициите да варират твърде значимо, вариацията им не е независима. В частност, когато търговският баланс се понижи, финансовата сметка проявява тенденция към покачване, защото вносът на някои инвестиционни стоки се отбелязва едновременно като внос и като чужда инвестиция. Тъй като българската икономика активно нараства и привлича чужди инвестиции в голям за страната ни обем, корелацията между двете салда е значима. От чисто емпирична гледна точка тогава възниква въпросът: как и в каква степен тези величини са свързани количествено и можем ли да очакваме, че при спад в чуждите инвестиции ще спадне и нетният внос? В частност, можем ли да очакваме, че при такъв сценарий салдото на платежния баланс ще се запази близко до неутралното?

Емпиричното разпределение, което разгледахме, дава основание да се предположи, че ковариацията на търговския баланс и финансовата сметка е съществена и трябва да се разгледа подробно. В частност, ще разгледаме с колко се покачва финансовата сметка за единица увеличение на дефицита по търговския баланс. Тъй като описаният по-горе механизъм на отразяване на инвестициите предполага отразяването на някои стоки и по двете сметки (със знак минус по текущата и със знак плюс по финансовата), отговорът на този въпрос предполага преценката на една по-скоро счетоводна, отколкото теоретична зависимост и от интерес е точният количествен параметър, който я определя.

С други думи, ако, за да обясним вариациите на вноса, износа и финансовата сметка, е необходим подходящо калибриран теоретичен модел, то за да си отговорим емпирично на въпроса „Какъв дял от нетния внос се появява и в търговския баланс, и по финансовата сметка?”, такъв модел не е необходим и преценката може да се извърши атеоретично с един обикновен регресионен анализ.

Ще разгледаме регресия на салдото по финансовата сметка, отразяващо преките чужди, портфейлните и други инвестиции на чужденци у нас, върху салдото по търговския баланс, формирано от разликата между вноса и износа. Понеже се интересуваме от счетоводна зависимост, запазваме данните в номинално изражение.

Тъй като боравим с времеви процеси, следва да се извърши проверка до каква степен матрицата на кодисперсиите на смущенията Е[εε’] се отличава от тази на единичния оператор чрез проява на автокорелация или нееднаква дисперсия (хетероскедастика).

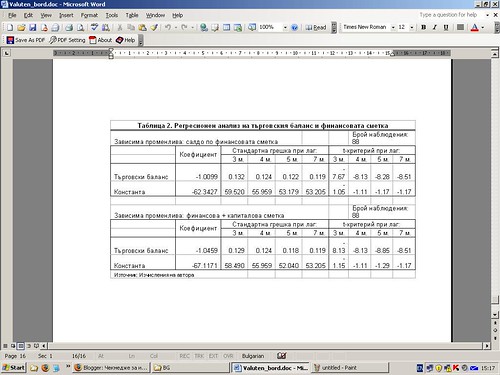
Критерият за хетероскедастика на Бреуш-Пейгън отхвърля хипотезата за еднаква дисперсия на смущенията при χ2 = 4.23 и значимост 4%, а критерият за автокорелация на Бреуш-Годфри потвърждава значимо наличие на автокорелация при лагове (изоставания) от трети ред при 10% p-value и незначимо от четвърти и пети ред. При тези условия методът за най-малки квадрати е средностатистически и асимптотно точен (unbiased and consistent), но с невярна дисперсия на стандартните грешки, затова е неприложим за проверка на хипотези. Вместо него използваме регресия на Нюи-Уест с устойчиво изчисление на стандартната грешка (Newey-West HAC estimator). За да се уверим, че и двете анализирани серии не съдържат стохастичен тренд, който би обезсмислил резултата (т.нар. spurious regressions на Granger-Newbold), налага се още една проверка за наличие на стохастичен тренд, за която прилагаме подобрения критерий на Дики-Фулър. Критерият отхвърля хипотезата за стохастичен тренд при финансовата сметка със стойност Z= -8.46 (<1% p-value) и при търговския баланс със стойност Z= -5.86 (<1% p-value). При това положение регресията на Нюи-Уест е правилният изчислителен метод и резултатите от него са дадени в Таблица 2. За сравнение са дадени и резултати, използващи сумата от салдото по финансовата и капиталовата сметка като зависима променлива. От резултата се вижда, че наблюдаваната в графиките връзка между търговския баланс и салдото по текущата сметка не е само повърхностна. Коефициентът пред търговския баланс е - 1.0099, което показва, че за всеки лев увеличение на търговския дефицит финансовата сметка нараства с 1.0099 лева, като обяснената вариация R2 е 35%. На практика константата в регресията не е статистически значима, а регресионният коефициент е изключително близък до единицата. За да потвърдим това, извършената проверка на хипотеза показва, че стойността -1.0099 е статистически неотличима от -1. В частност, стандартният F-критерий не може да отхвърли хипотезата за равенство при вероятност (p-value) 0.94. Алтернативната регресия за сумата от финансовата и капиталовата сметка дава аналогични резултати с коефициент -1.046, който също е статистически неотличим от -1, този път с вероятност 0.72 и отново незначима константа. Полученият резултат е интересен по няколко причини. Първо, той дава количествено измерение на емпиричната ковариация между търговския баланс и финансовата сметка, което много точно съвпада с интуицията на анализаторите, твърдящи, че салдата по търговския баланс и финансовата сметка се обуславят взаимно. Второ, стойността на получения коефициент показва, че търговският баланс изявява тенденция към средностатистически баланс с финансовата сметка, при това с изненадващо голяма точност. Ако коефициентът значимо се различаваше от единицата, това би означавало дългосрочна тенденция към неравновесие на платежния баланс. При тази си стойност обаче той потвърждава числения аспект на интуицията за едновременно отчитане на инвестициите като внос. И накрая, макар и получените стойности да са чисто емпирични, те дават представа защо в предишното разглеждане получихме толкова ниски вероятности за криза. Това се дължи на голямата ковариация на двете величини, които варират заедно и в точно противоположни посоки. Горните разглеждания дават основание да се предположи, че при получения коефициент от -1 е принципно възможно наблюдаваният дефицит по търговския баланс да отразява в голяма степен ефекта на чуждите инвестиции. Ако подобна хипотеза е вярна, това би означавало, че вносът на стоки, движен от местното търсене (а не от чужденци, които инвестират у нас), е възможно да е балансиран или близко до балансиран, а това, което наблюдаваме по текущата и финансова сметка, да не е нищо повече от счетоводен ефект без последствия за икономиката. Тъй като подобен въпрос не може да бъде решен без много по-детайлно разглеждане на структурата на вноса и износа, което надхвърля обхвата на това изследване, тук ще се задоволим с наблюдението, че каквито и да са причините за това явление, то внася успокоение с факта, че салдата по търговския баланс и финансовата сметка проявяват много висока степен на корелация, като намаляват силно вероятността от възникване на трайни отклонения в платежния баланс. Сега нека да се спрем върху ефекта на една краткосрочна тримесечна криза върху ликвидността на валутния борд. Както вече установихме, вероятността за такава криза е минимална, но все пак е илюстративно да се разгледат възможните й ефекти върху ликвидността. Наличните ликвидни активи на БНБ са изобразени в Графика 4. Към април 2007 г., последната дата, за която има данни, наличната кешова валута на БНБ наброява 4.620 милиарда лева, или 2.36 милиарда евро. Дори дефицитът в платежния баланс да се задържи на -1.5 млрд. лв. в продължение на 3 месеца (което, както видяхме, е твърде малко вероятно), проста сметка показва, че кешовата позиция на БНБ е достатъчна, за да финансира този дефицит в продължение на 3.08 месеца, без дори да прибегне до каквото и да е преструктуриране на портфейла ценни книжа или използване на монетарно злато. На практика може да се очаква ценните книжа с матуритет 3 месеца да матурират, което ще освободи допълнително количество валута. Остава и неизползваният дотук резерв монетарно злато от около 1.2 милиарда лева, част от който при нужда може да се обмени в резервна валута, така че при използването му финансирането на дефицита може да се удължи до 4 месеца без преструктуриране на портфейла ценни книжа. За 4 месеца обаче БНБ вече има достатъчно време да преструктурира и останалата част от инвестициите си в по-високоликвидна форма, дори и да реализира някакви загуби за сметка на излишъка В при обмяната. Тъй като обаче няма публична информация за структурата на матуритета на резерва, трудно е да се направи количествена преценка за обема операции, които би трябвало да проведе БНБ при такава ситуация. При все това наличната информация позволява да се направят някои качествени изводи. Това се дължи преди всичко на факта, че ценните книжа от валутния резерв са с високо качество и следователно могат да бъдат обменени за по-ликвидни активи в някакъв умерен срок. Законът за БНБ налага определени ограничения върху качеството на ценните книжа в чужда валута, с които се обезпечава левовото предлагане. В частност, изисква се ценните книжа да са оценени с най-високия рейтинг от две международно признати кредитни агенции (например, от ранга на „Муудис”), което прави евентуалната им замяна при нужда възможно най-безпроблемна, макар и да изисква някакво физическо време. При очертаната рамка от 3-4 месеца обаче може да се очаква, че това време ще е напълно достатъчно БНБ да преструктурира огромната част от резерва си във форма, която осигурява необходимата ликвидност, дори и да понесе някои краткосрочни загуби от нереализирани лихви. Както вече посочихме, тези загуби могат да бъдат поети от съществуващия „буфер” чужда валута от депозита на управление „Банково” в „Емисионно”, който за 2006 година е еквивалентен средно на 1.8 милиарда лева, или 10.25 на сто от валутния резерв. Така че за период по-дълъг от 4 месеца можем с голяма доза вероятност да твърдим, че ликвидните ограничения отпадат почти изцяло. Следователно, независимо че разиграният тук сценарий е дотолкова лош, че е на практика напълно невероятен, той при все това не е достатъчен, за да „събори” валутния борд. От тези прости изчисления става ясно, че оцеляването на валутния борд у нас в краткосрочен план е гарантирано практически при всеки сценарий, който може да възникне в действителност. Съвсем отделен въпрос е рискът от възможната макроикономическа дестабилизация, която би съпътствала такова свиване на валутния резерв и монетарната база.

Б. Дългосрочен сценарий

Както вече очертахме, при режим на валутен борд паричната база С+R в страната следва почти точно движението на валутния резерв. Това означава, че при евентуална криза с платежния баланс, при която бордът запазва съществуването си, левовата маса ще претърпи безпрецедентно свиване, пораждащо тежък монетарен шок. И докато в краткосрочен план можехме да приемем БВП за фиксиран, то в дългосрочен план паричната политика дава своя ефект, който несъмнено ще доведе до рязък спад в БВП и свиване на цялата икономическа дейност. Няколко фактора затрудняват моделирането на тази ситуация. Преди всичко, съществуващите флуктуационни модели (например RBC с всички негови варианти) използват логаритмично-линейни методи, които са валидни само в определена околност на стабилното състояние на модела. При един тежък паричен шок от вида на разигравания тук, излизането от стабилно състояние и неговата околност е гарантирано, но няма гаранция, че системата ще се върне към същото равновесие, от което е започнала. Следователно е възможно наблюдаването на ефекти, напълно непредвидени от модела, което прави моделирането на БВП невъзможно. Второ, дори при наличието на валиден модел, който да калибрираме например с помощта на векторни авторегресии, наличните данни за БВП от основаването на борда дават само около 30 наблюдения, които се оказват крайно недостатъчни за добра преценка на коефициентите дори и без претенции за особена точност. При все това, въз основа на наличната информация, може да се направи една неколичествена преценка, с която ще се ограничим: • Такъв сценарий, със или без спад в БВП, и без това е крайно малко вероятен поради зависимостта между търговския баланс и финансовата сметка, разгледана в първа част. • Дори значителен спад в БВП сам по себе си не представлява риск за работата на валутния борд, стига БНБ да има необходимото начално време да преструктурира валутния си резерв. В краткосрочния сценарий по-горе установихме, че ликвидността на БНБ е достатъчна, за да си осигури това време. Следователно, твърде малка е вероятността БНБ да има необходимата краткосрочна ликвидност, но да не може да си осигури дългосрочна ликвидност.

• При тези обстоятелства дългосрочните рискове за икономиката се очертават по-скоро при доходите и производството, отколкото при стабилността на борда, ако не отчитаме възможен политически натиск за премахването му.

Заключение

В настоящия анализ разиграхме примерен краткосрочен сценарий за нестабилност на валутния борд и кратко скицирахме възможните му ефекти в дългосрочен план. Данните, събрани до момента, показват, че преди всичко подобна криза е изключително малко вероятна. Независимо от нарасналия дефицит по текущата сметка, чуждите инвестиции по финансовата сметка проявяват силна тенденция да го компенсират в отношение почти точно 1:1, като създават условия за балансиране на платежния баланс. Същевременно изследването показва, че дори и при най-лош сценарий ликвидността на валутния борд е напълно достатъчна, за да финансира дефицит по платежния баланс в рамките 33-39 на сто от БВП в продължение на 3 месеца, което е достатъчно да се осигури прехвърляне и на неликвидната част от валутния резерв в ликвиден вид. При тази ситуация считаме, че стабилността на валутния борд не е застрашена значимо и главният риск за икономиката идва по-скоро от ефектите, които такава малко вероятна криза би имала върху реалната икономика.

Таблици и графики


Фиг.1 Салда по търговския баланс, текущата и финансовата сметка
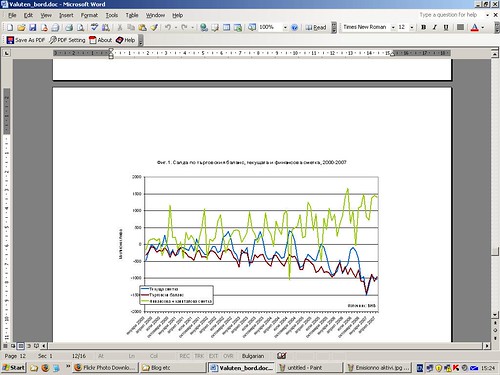
Салда по търговския баланс, текущата и финансовата сметка

Фиг.2 Салдо по платежния баланс
Салдо по платежния баланс

Фиг.3 Преки инвестиции и салдо по финансовата сметка
Преки инвестиции и салдо по финансовата сметка

Фиг.4 Пасиви на управление Емисионно
Управление Емисионно - пасиви

Фиг.5 Активи на управление Емисионно
Управление Емисионно - активи

Табл.1 Съвместно разпределение на текущата и финансовата сметка
Съвместно разпределение на текущата и финансовата сметка

Табл.2 Регресионен анализ на търговския баланс и финансовата сметка
РПегресионен анализ на търговския баланс и финанссовата сметка

Източник: Econ.bg

Първия Български Бутон за споделяне

Кратка теория на съвременните финанси - сп."Economist"

Източник: "Economist" 16.10.2008


A short history of modern finance

Oct 16th 2008


The crash has been blamed on cheap money, Asian savings and greedy bankers. For many people, deregulation is the prime suspect

Illustration by Brett Ryder

Кратка история на съвременните финансиTHE autumn of 2008 marks the end of an era. After a generation of standing ever further back from the business of finance, governments have been forced to step in to rescue banking systems and the markets. In America, the bulwark of free enterprise, and in Britain, the pioneer of privatisation, financial firms have had to accept rescue and part-ownership by the state. As well as partial nationalisation, the price will doubtless be stricter regulation of the financial industry. To invert Karl Marx, investment bankers may have nothing to gain but their chains.

The idea that the markets have ever been completely unregulated is a myth: just ask any firm that has to deal with the Securities and Exchange Commission (SEC) in America or its British equivalent, the Financial Services Authority (FSA). And cheap money and Asian savings also played a starring role in the credit boom. But the intellectual tide of the past 30 years has unquestionably been in favour of the primacy of markets and against regulation. Why was that so?

Each step on the long deregulatory road seemed wise at the time and was usually the answer to some flaw in the system. The Anglo-Saxon economies may have led the way but continental Europe and Japan eventually followed (after a lot of grumbling) in their path.

It all began with floating currencies. In 1971 Richard Nixon sought to solve the mounting crisis of a large trade deficit and a costly war in Vietnam by suspending the dollar’s convertibility into gold. In effect, that put an end to the Bretton Woods system of fixed exchange rates which had been created at the end of the second world war. Under Bretton Woods, capital could not flow freely from one country to another because of exchange controls. As one example, Britons heading abroad on their annual holidays in the late 1960s could take just £50 (then $120) with them. Investing abroad was expensive, so pension funds kept their money at home.

Once currencies could float, the world changed. Companies with costs in one currency and revenues in another needed to hedge exchange-rate risk. In 1972 a former lawyer named Leo Melamed was clever enough to see a business in this and launched currency futures on the Chicago Mercantile Exchange. Futures in commodities had existed for more than a century, enabling farmers to insure themselves against lower crop prices. But Mr Melamed saw that financial futures would one day be far larger than the commodities market. Today’s complex derivatives are direct descendants of those early currency trades.

Perhaps it was no coincidence that Chicago was also the centre of free-market economics. Led by Milton Friedman, its professors argued that Keynesian economics, with its emphasis on government intervention, had failed and that markets would be better at allocating capital than bureaucrats. After the economic turmoil of the 1970s, the Chicago school found a willing audience in Ronald Reagan and Margaret Thatcher, who were elected at the turn of the decade. The duo believed that freer markets would bring economic gains and that they would solidify popular support for the conservative cause. A nation of property-owners would be resistant to higher taxes and to left-wing attacks on business. Liberalised markets made it easier for homebuyers to get mortgages as credit controls were abandoned and more lenders entered the home-loan market.

Another consequence of a system of floating exchange rates was that capital controls were not strictly necessary. Continental European governments still feared the destabilising effect of hot money flows and created the European Monetary System in response. But Reagan and Mrs (now Lady) Thatcher took the plunge and abolished controls. The initial effects were mixed, with sharp appreciations of the dollar and pound causing problems for the two countries’ exporters and exacerbating the recession of the early 1980s.

But the result was that institutions, such as insurance companies and pension funds, could move money across borders. In Britain that presented a challenge to the stockbrokers and marketmakers (known as jobbers) who had controlled share trading. Big investors complained that the brokers charged too much under an anti-competitive system of fixed commissions. At the same time, big international fund-managers found that the tiny jobbing firms had too little capital to handle their trades.

The Big Bang of 1986 abolished the distinction between brokers and jobbers and allowed foreign firms, with more capital, into the market. These firms could deal more cheaply and in greater size. New York had introduced a similar reform in 1975; in America’s more developed domestic market, institutional investors had had the clout to demand the change long before their British counterparts.

These reforms had further consequences. By slashing commissions, they contributed to the long-term decline of broking as a source of revenue. The effect was disguised for a while by a higher volume of transactions. But the broker-dealers increasingly had to commit their own capital to deals. In turn, this made trading on their own account a potentially attractive source of revenue.

Over time, that changed the structure of the industry. Investment (or merchant) banks had traditionally been slim businesses, living off the wits of their employees and their ability to earn fees from advice. But the need for capital led them either to abandon their partnership structure and raise money on the stockmarket or to join up with commercial banks. In turn, that required the dilution and eventually, in 1999, the abolition of the old Glass-Steagall act, devised in the Depression to separate American commercial and investment banking.

Commercial banks were keen to move the other way. The plain business of corporate lending was highly competitive and retail banking required expensive branch networks. But strong balance-sheets gave commercial banks the chance to muscle investment banks out of the underwriting of securities. Investment banks responded by getting bigger.

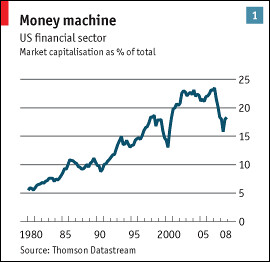
Money MachineExpansion and diversification took place against a remarkably favourable background. After the Federal Reserve, then chaired by Paul Volcker, broke the back of inflation in the early 1980s, asset prices (property, bonds, shares) rose for much of the next two decades. Trading in, or lending against, such assets was very profitable. And during the “Great Moderation” recessions were short, limiting the damage done to banks’ balance-sheets by bad debts. As the financial industry prospered, its share of the American stockmarket climbed from 5.2% in 1980 to 23.5% last year (see chart 1).

Risky business

As banks’ businesses became broader, they also became more complex. With the help of academics, financiers started to unpick the various components of risk and trade them separately.

Again, Chicago played its part. Option contracts were known in ancient history but the 1970s saw an explosion in their use. Two academics who had studied, or taught, at the University of Chicago, Fischer Black and Myron Scholes, developed a theory of option pricing. And the Chicago Board Options Exchange was set up in 1973 as a forum for trading.

Whereas futures contracts lock in the participants to buy or sell an asset, an option is more like insurance. The buyer pays a premium for the right to exercise his option should prices move in a set direction. If prices do not move that way, the option lapses and the buyer only loses the premium. The Black-Scholes formula shows that an option’s value depends on the volatility of the underlying assets. The more the price moves, the more likely the option is to be exercised. Calculating that volatility was made a lot easier by the growing power of computers.

The next great development in risk management was the swap. Bond markets had been domestic, with buyers focusing on issuers from their home markets. That created the potential for arbitrage, issuing bonds in one currency and swapping them for another, creating lower interest rates for both borrowers.

It was a short step from currency swaps to interest-rate swaps. Borrowers on floating (variable) rates could swap with those on a fixed rate. This allowed company finance directors (and speculators) to change their risk exposure depending on their view of where rates would go. Rather than pay each other’s interest costs directly, the payments would be netted out.
The final stage emerged only in the past decade. A credit-default swap (CDS) allows investors to separate the risk of interest-rate movements from the risk that a borrower will not repay. For a premium, one party to a CDS can insure against default. From almost nothing just a few years ago, CDSs grew at an explosive rate until recently (see chart 2).

Gambling On RuinFutures, options and swaps all have the same characteristic: a small initial position can lead to a much larger exposure. Futures contracts are bought with only a small deposit or margin; option sellers have to cover buyers’ losses, which may be many times the value of the premium; the net exposure of a swap counterparty may be smaller but the gross position will be huge, a problem if the counterparty defaults.

This made it hard for regulators to keep track of a firm’s exposure. For years, therefore, they concentrated on improving the infrastructure of the market, making sure that deals were well documented or settled through a central clearing house (something yet to be achieved for CDSs).

The biggest hiccup in the growth of the derivatives markets came after the 1987 stockmarket crash, when a technique known as portfolio insurance took a lot of the blame. This involved investors selling stock-index futures to protect themselves from falls in the value of their portfolios. The problem was that the two markets acted on each other; as the futures price fell, so did the cash value of shares, forcing institutions to sell more futures and so on. That prompted the American authorities to introduce “circuit breakers”, limiting the use of portfolio insurance at difficult times.

Derivatives caused more embarrassment in the 1990s as naive local authorities, such as Orange County in California, and corporate treasury departments lost fortunes in contracts they did not understand. But gradually the authorities learnt to love these markets; Frankfurt, for example, competed hard to win trading in German government-bond futures away from London. The theory was that, by allowing business and investors to spread risk, both markets and economies would become more robust.

Alan Greenspan, the chairman of the Fed from 1987 to 2006, was in the vanguard of this view. In his book, “The Age of Turbulence” (2007), he welcomed the growth of CDSs, arguing: “Being able to profit from the loan transaction but transfer credit risk is a boon to banks and other financial intermediaries which, in order to make an adequate rate of return on equity, have to heavily leverage their balance sheets by accepting deposit obligations and/or incurring debt. A market vehicle for transferring risk away from these highly leveraged loan originators can be critical for economic stability, especially in a global environment.”

Securitisation, which has been at the centre of the current crisis, is another child of the 1970s. It involves bundling loans into packages that are then sold to outside investors. The first big market was for American mortgages. When homeowners pay their monthly payments, these are collected by the servicing agent and passed through to investors as interest payments on their bonds.

Again, this business was encouraged by the authorities as a means of spreading risk. Everybody appeared to win. Banks earned fees for originating loans without the burden of holding them on their balance-sheets (which would have restricted their ability to lend to others). Investors got assets that yielded more than government bonds and represented claims on a diversified group of borrowers. No wonder securitisation grew so fast (see chart 3).

Going A BundleThese asset-backed securities became ever more complex. Securitisation eventually gave rise to collateralised debt obligations, sophisticated instruments that bundled together packages of different bonds and then sliced them into tranches according to investors’ appetite for risk. The opacity of these products has caused no end of trouble in the past 18 months.

More fundamentally, securitisation opened a new route to growth for banks. No longer were commercial banks dependent on the slow, costly business of attracting retail deposits. Securitisation allowed them to borrow in the markets. Few imagined that the markets would not be open at all times. In 2007 Northern Rock, a British mortgage lender, was the first spectacular casualty of this false assumption; many more banks have been caught out in 2008.

Asleep at the wheel?

While all this was happening, regulators were not wholly passive. They had to deal with crises such as the failures of Drexel Burnham Lambert, which dominated the junk-bond market, and Baring Brothers, a British bank brought low by a rogue trader. But these were regarded as individual instances of mismanagement or fraud, rather than as evidence of a systemic problem. Even the American savings-and-loan crisis, an early deregulation disaster, was tidied up with the help of a bail-out plan and easy monetary policy, and dismissed as an aberration.

Rather than question the principle of deregulation, some governments redesigned their regulatory structures. Britain devised the FSA in 1997 (even taking away banking regulation from the Bank of England) in a conscious attempt to create a single supervisory body. In America the SEC shares authority with the Commodities Futures Trading Commission, the Federal Deposit Insurance Corporation, state insurance commissioners and so on.

The authorities did make a more fundamental attempt to regulate the banks with the Basel accord. The first version of this, in 1988, established minimum capital standards. Banks have always been a weak link in the financial system because of the mismatch between their assets and liabilities. The assets are usually long-term loans to companies and consumers. The liabilities are deposits by consumers and investors that can be withdrawn overnight. A bank run is hard to resist, since a bank cannot realise its assets quickly; worse still, doing so—by calling in loans—may cause economic havoc by prompting bankruptcies and job losses.

The Basel accord was designed to deal with a different problem: that big borrowers might default. It required banks to set aside capital against such contingencies. Because this is expensive, banks looked for ways around the rules by shifting assets off their balance-sheets. Securitisation was one method. The structured investment vehicles that held many subprime-mortgage assets were another. And a third was to cut the risk of borrowers defaulting, using CDSs with insurers like American International Group. When the markets collapsed, these assets threatened to come back onto the balance-sheets, a prime cause of today’s problems.

Кратка история на съвременните финансиIt would be a mistake to argue that, had politicians rather than bankers been in charge, policy would have been more prudent. Indeed, politicians encouraged banks to make riskier loans. This was particularly true in America, where a series of measures, starting with the Community Reinvestment Act of 1977, required banks to meet the credit needs of the “entire community”. In practice, this was social policy: it meant more lending to poor people. Fannie Mae and Freddie Mac, the two government-sponsored giants of the mortgage market, were encouraged to guarantee a wider range of loans in the 1990s.

The share of Americans who owned their homes rose steadily. But more buyers meant higher prices, making loans even less affordable to the poor and requiring even slacker lending standards. The seeds of the subprime crisis were sown, and the new techniques of securitisation allowed banks to make these loans and then offload them quickly.

Initially, the growth of homeownership was seen as a benign effect of deregulation, as was the ability of consumers to borrow on their credit cards, a habit they took to enthusiastically. The authorities largely welcomed this boost to consumer demand. In the 1970s and 1980s, they might have worried about the effect on inflation or the trade deficit. But technological change in the 1990s, and the impact of China and India in the 2000s, kept headline inflation down, while liberalised capital markets and Asian savings made external deficits easy to finance.

In addition, those countries with big financial centres were delighted to have them because of the tax revenues they yielded. That hardly encouraged them to look too closely at the financial industry. Nor did it hurt that political parties in both America and Britain received a lot of contributions from financiers.

Liberalisation happened for many reasons. Often, regulators were simply trying to catch up with the real world—for instance, the rapid development of offshore markets. In addition, deregulation provided things that voters wanted, such as cheap loans. Each financial innovation that came along became the object of speculation that was fuelled by cheap money. Bankers and traders were always one step ahead of the regulators. That is a lesson the latter will have to learn next time.

Amid the crisis of 2008, it is easy to forget that liberalisation had good consequences as well: by making it easier for households and businesses to get credit, deregulation contributed to economic growth. Deregulation may not have been the main cause of the rise in living standards over the last 30 years, but it helped more than it harmed. Will the new, regulated world be as benign?

Първия Български Бутон за споделяне

четвъртък, 25 декември 2008 г.

Венцислав Антонов - Кратка теория на парите за филолози

Кратка теория на парите за филолози

Пролог и предварителни сведения

1. Като малък не обичах да чета приказки, защото всички приказки ми изглеждаха еднакви. Обичах да чета исторически книги - в тях хората живееха под истинските си имена, имаше много дати и разни факти. След години попаднах на Морфологията на Владимир Проп и разбрах, че филолозите знаят, че приказките са еднакви, но го споделят само с възрастните, които вече не четат приказки. По онова време отношението ми към филологията се изчерпваше с въпроса, който Лев Ландау веднъж задал на една дама, с която искал да се приобщи невербално, а тя му казала, че се занимава с филология. С това, казал той, всички се занимаваме – какво всъщност можете да правите? Покрай заниманията си с геометрия попаднах на филологическите текстове на Анатолий Фоменко – той е геометър, който в свободното си време рисува странни картини – от тях излиза, че анализът на историческите текстове прави голяма част от историята да прилича на приказка с очакван край и попроменени имена на героите. Това радикално промени статута на филологията в моите очи – оказа се, че филологията може да променя хронологията. Това се получава, защото геометрите работят с инварианти – те не се интересуват от това как изглеждат нещата, а как нещата стоят в действителност. Сега знам, че филологията непрекъснато се демократизира и хората все повече пишат така, както чуват да се говори. Това е ключът за разбирането на парите. Защото парите също непрекъснато се демократизират и хората все повече правят пари така, както обществото иска от тях. Парите, както и книгите, се правят по един и същи начин – с писане. Затова този текст е кратко изложение на теорията на парите за филолози.


2. Откъде идват парите? Много хора мислят, че парите са нещо, което стои някъде, и оттам отива някъде другаде. По едно време считали, че парите са злато и затова открили Америка, понеже мислели, че е Индия, а индийците и досега имат много злато, защото обичат да ходят със златни украшения. Обаче на китайските карти – защото китайците всъщност открили Америка в 1421 г., след като решили математическата задача за слепване на картите на двете полукълба – не пишело какво са открили, защото в Китай имало ред и не можело всеки да кръщава нещата. Така местните американци се оказали индианци и скоро били освободени от всичкото си злато, сребро и подобни, защото за тях те не били пари – местните предпочитали стъклени топчета, гребени и такива. Когато хората мислели, че парите са злато, основна задача на науката била да произведе злато от по-прости и широко разпространени неща. Така възникнала алхимията. Великият Нютон, например, се занимавал основно с алхимия и астрология – това били важните науки тогава, а измислил диференциалното и интегрално смятане, което сега наричат Анализ, когато физикът Робърт Хук го помолил да обясни защо гравитацията е пропорционална на обратния квадрат на разстоянията. Нютон много се ядосал на Хук, затова не му казал какво е измислил, а като станал началник след време, изгорил всички приспособления, с които Хук 40 години демонстрирал своите и чужди физични открития пред Кралското дружество. После Нютон казвал, че само глупаците питат защо, докато науката се занимава с как нещата са такива, каквито са. Оттогава науката е такава. Нютон освен това казвал, че бил постигнал, каквото постигнал, защото стъпвал на раменете на гиганти. Хората вярвали на тази история, защото нямали портрети на Хук да видят, че той бил нисък и гърбав от многото опити и демонстрации. Нютон просто се шегувал, подобно на Ювенал, който казвал нещо за духа и тялото, но то било точно наопаки на онова, което хората си мислели, защото вече не можели да четат латински. Затова филологията е важна. Когато Карл Велики се канел да стане велик, открил, че местните не знаят латински и си внесъл монаси от Англия, които поради изолацията на Острова знаели езика, какъвто бил едно време, когато хората още го практикували. Така изолацията за някои неща е полезна, а за други вредна. Нютон много си кореспондирал с Лайбниц – главно да го дразни и да го проверява какво е открил – обаче никога не му пишел пряко, защото Лайбниц минавал за германски агент. Нютон пишел на главния секретар на Кралското дружество, който препращал писмата от свое име. Веднъж Нютон пратил на Лайбниц анаграма – разбира се, на латински – с която му съобщавал, че е полезно да се решават диференциални уравнения. Оттогава хората, които се занимават с наука, пишат и решават диференциални уравнения. Понякога това няма много смисъл, обаче си остава полезно. Когато започнете да разбирате как нещо, което няма много смисъл, иначе е полезно, започвате да разбирате от икономика. Затова после на главния секретар му отрязали главата в Тауър – по обичайната процедура, а Нютон станал главен секретар и изгорил портретите на Хук, когото не харесвал, защото бил нисък и бил открил закона за гравитацията, обаче не знаел защо.

Нютон знаел от Ферма, който иначе бил адвокат, че нещата се познават чрез допиране на плоски неща до тях, защото плоските неща са просто устроени и като се напаснат с нещата, които искате да разберете, всичко ви става ясно. Освен това Нютон бил чел съчинението на Кеплер за геометрията на винените бъчви и така открил законите за движение на небесните тела. Кеплер не пиел, той бил монах, обаче веднъж отишъл на гости на Тихо Брахе, който бил астроном на един друг Остров, и там имало много бъчви, защото падало голямо пиене. Така се събират данни. Когато Нютон видял, че не може да получи злато по алхимичен път, станал началник на Монетния Двор, понеже на този началник се полагала част от златния прах, който оставал от сеченето на пари. Тогава златото било пари, парите изглеждали като злато и хората били меркантилисти. Обаче Нютон не разбирал от пари и по едно време си вложил парите в Компанията на Южните морета, която била организирана от министъра на финансите на Краля и някои негови приятели, и така ги загубил всичките. После на Краля му направили bail-out, т.е. реституирали му парите, а Нютон казал, че можел да изчисли движението на небесните тела, но не и лудостта на тълпите. На това сега му казват когнитивен дисонанс и други неща, от които психолозите разбират, а обикновените хора ги правят. Така излиза, че хората постоянно не разбират какво точно правят. Което може и да е вярно, обаче няма смисъл.

Затова икономистите по принцип приемат, че хората знаят какво точно правят, защото иначе икономическият анализ няма да има смисъл и икономистите ще трябва да станат психолози.


3. Канцлерът на Трезора и неговите влиятелни приятели всъщност организирали Компанията на Южните Морета, за да спасят платежния баланс на страната. Тогава хората били меркантилисти и много се наскърбявали, когато парите отивали някъде другаде. По онова време слънчевият Луи бил още малък и чичо му, Орлеанският херцог, заедно с един шотландец, Джон Лоу, организирали такава далавера, че всички пари от Англия и Европа се събрали във Франция. Далавера - на български – е онова, което икономистите наричат арбитраж. Арбитражът бил организиран около Компанията за Мисисипи, чието предназначение било да извлича златото от едноименната река. Не че в Мисисипи някога имало злато, но Джон Лоу бил шотландец и знаел, че французите не разбират от география. Той произхождал от семейство на златари, които по съвместителство станали и банкери, и бил разбрал същността на парите. Същността на парите е да правят хората щастливи. Хората са нещастни, защото нямат пари, а нямат пари, защото им липсва въображение. Поради това те си мислят за парите като за нещо – злато, сребро и подобни. Парите, обаче – според Law - са абстракцията на идеята за всеобщо щастие, а техниките за материализиране на тази абстракция – т.е. за произвеждане на пари - предписват как това се постига. Затова този шотландец е по-велик от другия по-известен шотландец – Адам Смит, който всъщност бил митничар - защото Смит възприемал всеобщото щастие като процес, в който парите по същество не участват. Той закачил на този процес етикета "невидимата ръка", което се обяснява с професионалната му деформация като митничар – митниците открай време различават видимия от невидимия внос или износ - и оттогава икономистите и финансистите много-много не си говорят, макар да се занимават с едно и също. Иначе финансистите ходят по-добре облечени. Така ходели хората по времето на Джон Лоу, когато Брюксел бил зарит с поръчки за дантели за две години напред, а производителите на ливреи, карети и други такъми имали и по-голям backlog. Напълно съзнателно Law открил основните понятия и инструменти на съвременната парична политика, така изградил своята система, а в процеса на поддържане на паритета на създаваните от него пари – вече спонтанно – открил и другите инструменти за постигане на всеобщо щастие – масови арести, принудителен каторжен труд и подобни. Френският експеримент от второто десетилетие на XVIII век имал дълготрайни последици. Спонтанно възникналата на rue Quincampois борса за ценни книжа направила доста хора от третото съсловие наистина богати, разорила мнозина аристократи и показала действителната сила на парите като инструмент за цивилизационни и съсловни преобразования. Така се получило, понеже висшите съсловия ги мързяло да ходят на борсата и пращали там прислугата, която арбитрирала разликата между цената от предния ден и актуалната борсова цена, която обикновено била по-висока, и така низшите съсловия станали богати. Това в крайна сметка не се харесало на политическата власт, която тогава била абсолютна монархия, и демократизирането на парите било прекратено. Споменът за катастрофата на висшите съсловия - сред които мнозина загубили именията си, които били заложили, за да получат leverage – останал завинаги свързан с името на Лоу, който добил репутацията на измамник. Този спомен висял като призрак над Конвента и Директорията, когато трябвало да решават начините за финансиране на Революцията, и взетите тогава решения превърнали Париж в най-значителния капиталов пазар на XIX век. По неведомите пътища на съдбата това довело до откриването – от Жюл Реньо (Jules Regnault) в 1863 г. – на закона за анти-гравитацията на цените на фондовите пазари (това, че дисперсията на цените е пропорционална на втори корен от времето), а малко по-късно – в 1900 г., от Луи Башлие (Louis Bachelier) – на уравнението на Брауновото движение, непрекъснатите случайни процеси и, по същество, на математическите финанси. Такива били последствията от откриването на същността на парите, обаче хората били неблагодарни и затова Лоу умрял в бедност, разочарован от неразбирането на неговата система. Точно двеста години след неговата смърт започнала Голямата Депресия, а с нея и истинското разбиране на тази система. По случайност, пак по същото време, били формулирани и законите на квантовата механика.


4. Ако в този момент продължавате да се чудите откъде всъщност идват парите, не сте сами – икономистите също не знаят. Те определят парите функционално, след като вече са приели, че отнякъде има пари, и обикновено казват, че парите са това, което правят – money is what money does. Освен това имат различни теории за различните видове пари, които измислят. Имат дори хеликоптерни пари, поради което текущият прякор на председателя на Федералния резерв – Бен Хеликоптера – е само отчасти шега. Затова финансистите са натоварени да експериментират от какво може да се направят пари и така постепенно нещата се изясняват. Така прогресира знанието за парите.

Ако хората бяха умни, казват някои, нямаше да трябва да правят експерименти, за да открият квантовата физика. Квантовата физика следва от някои математически съображения. Това е вярно и за парите. Защото величието на Джон Лоу е в разбирането на квантовата природа на парите – парите никога не са там, където ги търсите, а винаги някъде другаде. Парите са навсякъде и никъде, размазани по цялото икономическо пространство, което свързват в едно и по този начин компактифицират. Затова, ако хората бяха умни, нямаше да се събират на големи групи и да обсаждат банките, където, според тях, парите им кротко лежат, само за да открият, че там парите им всъщност ги няма. Обаче хората сме такива – обичаме да експериментираме - поради което нещата стават, както стават. За разлика от повечето физически величини, парите не обичат законите за запазване. Още с първите испански галери, акостирали в Европа с пълен товар от злато и сребро, хората открили, че увеличаването на парите само по себе си не ги прави по-богати, защото цените на нещата някак веднага пораствали. Така била открита количествената теория за парите, която казва, че ако увеличите парите в обръщение сто пъти, цените на всичко – в крайна сметка - ще се увеличат също сто пъти и хората ще си останат толкова бедни или богати, колкото и преди. Оттогава икономистите започнали да се интересуват само от относителните цени. Относителните цени са нещо подобно на проективните координати в геометрията, които хората почнали да откриват горе-долу по същото време, докато се опитвали да разберат защо някои рисуват хубаво, а други – не. Проективната геометрия лежи в основата на много геометрии и се интересува само от взаимното разположение на нещата. Самите неща нямат особено значение и могат да се възприемат като етикети. Обаче геометрическите неща винаги лежат някъде – например във видимото пространство, което обитаваме – а относителните цени не е ясно къде живеят, понеже са невидими. Тази невидимост на "истинските цени" много обърквала икономистите, защото било добре да могат да виждат какво става, обаче нещата показвали какво е станало, едва след като то вече било станало. Оттогава на икономистите им останал навикът да гледат назад – с hindsight – което, точно казано, значи да гледате със задника си, ако той стои на правилното място. Освен това всички цени били изразени в някакви пари, например в злато, и като се гледат пост фактум отношенията на две цени, цената на парите – защото и те си имат цена – остава фиксирана. С други думи, може да знаете относителните цени само със задна дата и само при фиксирана цена на парите, които в този смисъл изглеждат като мярка на всички цени. Поради естеството на икономическите неща, мярката от време на време се променя и така относителните цени също се променят, обаче как точно, е трудно да се каже, защото това винаги става ясно едва впоследствие, когато още много други важни неща вече не са същите. Понеже хората заемат различно положение в обществото и поради това имат различно количество пари, различните хора могат да гледат по различен начин на единицата мярка на парите. Иначе казано, един лев не е един лев за всеки човек, зависи и от човека. Така парите – гледани като икономическа мярка, с която хората се надявали да могат да определят правилното взаимно разположение на нещата в икономиката - се оказали досадно объркващи и неопределени. Затова икономистите – като не знаели какво да правят с тях – решили да ги игнорират и почнали да казват, че парите нямат значение. Това е много странно, ако не сте икономисти, защото отстрани изглежда, че повечето хора през по-голямата част от времето се опитват да изкарат повече пари. Така че, ако парите нямат значение, излиза, че повечето хора цял живот се занимават с глупости. Не знам как стоят нещата от гледище на психолозите, но за икономистите този въпрос все още виси. Един много известен икономист – който преди време стана носител на Нобелова награда или ННН (истинското заглавие е по-дълго, но това наистина няма значение) за работите си по теория на парите – каза в Нобеловата си лекция, че не е ясно дали парите имат или нямат значение. Поради това някои мислят, че икономистите цял живот се занимават с глупости. Това също е висящ въпрос.


5. Първите сериозни теоретици сред икономистите били физиократите, някои от които са далеч по-важни от популярния митничар. Оттам идва връзката на икономиката с АГ-то, понеже много от физиократите били придворни лекари при френския крал, обслужвали неговите фаворитки и – като министри на финансите по съвместителство – изнамирали пари за техните разнообразни нужди. За да бъдат издигнати на такава длъжност, физиократите трябвало да се докажат с постижение, което днес отличават с Нобелова награда. Тюрго, ако не греша, открива, че въздействието на пиявиците върху кръвното налягане не зависи от мястото, на което се поставят. Когато варирате по определен начин нещо, въздействието на което не зависи от тези вариации, нещото се нарича инвариант. Затова някои казват, че икономиката е инвариантна спрямо икономистите. Така че физиократите се интересували от инварианти – макар да не били геометри, а лекари - и открили, че природата на икономиката е такава, че ценността на нещата – при преобразуването им в цикъла на стопанския организъм – се запазва. На всеки стадий на преобразуването всеки си получавал своето – както гласи един много популярен по-сетне надпис – и всичко се получавало естествено балансирано. Поради характера на основното си занимание, физиократите били много внимателни за появата на различни паразити и открили цяло съсловие, което паразитирало върху естествения порядък на нещата. Това били посредниците от всякакъв вид: търговци, лихвари и други такива от сектора на услугите. Тогава банкерите ги наричали лихвари, защото вземали лихва върху даваните назаем пари, въпреки че св.Августин казвал, че това е грях, защото парите всякога са едно и също нещо и не е редно да се иска повече за нещо, което си е все същото. Поради това лихвари ставали основно хора, които бездруго били толкова грешни – по съвсем друга причина – че този допълнителен грях нямал голямо значение. Това е вариация на един основен икономически закон, която можем да наречем закон за намаляващата пределна греховност.


6. Маркс - както впрочем и Балзак, от когото той много научил за икономиката - често си имал работа с тези паразити, поради което никак не ги обичал. Затова, когато марксистите построили социализма, постоянно имало проблеми с транспорта, услугите и подобни паразитни дейности, а банкиране изобщо нямало, защото всъщност нямало и пари. Такава е ролята на малките неща в историята. Историците често пропускат тези неща, защото за тях рядко остават документи – ентропията си върши работата – а историците обичат да пишат подредено и да наблягат на историческата истина, което е нещо като истината, както излиза по документи. Ако за нещо няма документ, то не е станало. Поради това Андрей Колмогоров станал математик. Като студент написал една работа за данъчното облагане в Новгородска губерния. Работата била добра, но историците му казали, че прави прекалено категорични изводи. Ще мине време, казали те, ще изскочат нови документи и ще трябва да промените сегашната си позиция. Колмогоров не искал да търпи подобна неопределеност и станал математик. По-късно аксиоматизирал теорията на вероятностите, като я направил раздел на теорията на мярката. Така изгонил неопределеността от вероятностите. Ето как малките неща понякога имат непропорционално големи последствия. Това се нарича нелинейност. Когато си имате работа с нелинейни ефекти, нещата стават много объркани. Близките неща се раздалечават, далечните се сближават и нищо не е там, където е било, поради което не изглежда, каквото е било. Затова квантовата механика е линейна – иначе светът на фундаментално равнище щеше да изглежда много объркан. Икономиката, обаче, не е фундаментална и това, че понякога изглежда объркана – в крайна сметка - наистина няма значение. Поради това много хора пиша книги по икономика, опитвайки се да разберат за какво всъщност става въпрос.

Маркс написал четири тома и разбрал, че в икономиката пари се правят чрез арбитраж. Арбитраж има, когато едно и също нещо ходи с две различни цени. Тогава купувате евтино, продавате скъпо и сте на далавера. Той забелязал, че има едно нещо – човешкия труд - което има две страни. Едната страна е способността на човек да се труди, като произвежда полезни неща, а другата – способността на човек да живее с по-малко, отколкото всъщност произвежда. Цената на първата способност Маркс приел, че е равна на тази на втората, след което предположил, че човек задължително се труди повече, отколкото отива за неговата издръжка, и така част от продукта на труда излизала гратис, защото била част от онази невидима способност, която хората, наемащи работници, не заплащали, понеже не я виждали. Така Маркс обяснявал едновременната размяна на стоките според тяхната ценност, т.е. запазването на равновесната цена при размяната, и, заедно с това, създаването на допълнителна ценност в икономиката, откъдето трябвало да дойде печалбата на капиталиста. Така излизало, че капиталистите постоянно арбитрират работниците и стават все по-богати. За човек, който през целия си живот практически никога не бил работил, т.е. системно минимизирал трудовите си усилия и предпочитал да живее от спонсорство, наследства и други подобни – това предположение за максимизиране на трудовото усилие изглежда странно. Но икономистите постоянно правят странни предположения, защото много държат на логическата последователност. Когато марксистите след време направили социализма, се оказало, че хората всъщност постоянно минимизират усилията си и така системно арбитрират назначените от обществото стопански ръководители. Разбира се, изобщо не било необходимо да се прави този експеримент, защото от съображения за симетрия е ясно, че – когато нещата са поставени на договорна основа – всяка една от двете страни може да арбитрира другата и поради това равновесната точка, в която размяната теоретично трябва да се осъществи, представлява седлова точка или минимаксно решение. Това в 1929 г. го разбрал фон Нойман, защото татко му бил частен банкер в Будапеща и той често виждал как всъщност стават нещата.

Маркс вярвал, понеже бил чел класическите икономисти, че ценността на нещата при размяната се запазва. Като размените местата на купувача и продавача, ценността на нещото, което те си разменят, не се променя, защото – в противен случай - продавачите ще станат купувачи и нещата ще възстановят естественото си равновесие. Законите за запазване винаги следват от някаква симетрия, това после Еми Ньотер наистина го доказала. Маркс не разбирал капитала, затова основното му съчинение се казва така; и особено не разбирал, че способността на хората да работят е като капитал – нещо, което може да се разпределя във времето и поради това с него може да се арбитражира. Иначе той арбитражирал неколцина издатели – т.е. взел пари за нещо, което никога не написал – и, разбира се, постоянно арбитражирал Енгелс - за какво в крайна сметка са приятелите. По онова време хората си представяли размяната като механичен лост, а ценността на разменяните неща - като тежестите, които под действието на гравитацията уравновесяват този лост. Парите трябва да са били опорната точка на лоста, където двете рамена се съединяват, обаче икономистите по начало приемали, че рамената са симетрични и поради това опорната точка я вземали на еднакво разстояние от краищата на лоста. Изглежда странно, но законите за запазване в икономиката и физиката са свързани с работата на лекари, физиолози. Херман фон Хелмхолц бил лекар, физиолог и дал каноничната за ония години формулировка на закона за запазване на енергията във физиката. Същото направили преди това и физиократите в икономиката. Вероятно това идва оттам, че – при нормални условия – обемът на физиологичните течности в човешкия организъм наистина се запазва.

Маркс освен това считал, че може да изчисли движението на тълпите, което Нютон не можел, понеже имал идея накъде отиват нещата. Това в математиката го наричат да познаваш асимптотиката на процеса. Обаче Маркс не разбирал много от математика, защото веднъж написал малък трактат за смисъла на диференциала. Диференциалът бил измислен от Лайбниц, за да могат и по-простите хора – не само Нютон – да смятат, без да разбират какво точно правят, и затова поначало нямал никакъв смисъл. Затова някъде казвам, че на места историята звучи идиотски, защото какво означава да търсиш смисъла на нещо, което е направено да няма смисъл. Поради това асимптотиката на нещата, както си я представял Маркс, се оказала погрешна, обаче хората трябвало да опитат, за да се убедят. Затова не е вярно, че икономиката не е експериментална наука. Маркс взел идеята за това накъде отиват нещата от Дейвид Рикардо, който – според някои по-късни завистници – бил покорил Англия, както Светата Инквизиция преди това покорила Испания. Рикардо казвал, че капиталът се самоунищожава и поради това капитализмът сам ще изчезне, защото данните за XVIII век показвали, че далаверата на капиталистите постоянно намалявала. Това ставало, от една страна, поради огромните инвестиции за фабрики и инфраструктура, а от друга, понеже икономистите още не били разбрали парите. Тогава имало много школи за изучаване на парите и те постоянно се карали, защото не било ясно кой всъщност е прав. Затова капиталистите, общо взето, правели капитализма със собствени средства - чрез натрупване, и така печалбите им били малки, а капиталистите много се ядосвали и карали хората още повече да работят, поради това капиталистите тогава минавали за лоши хора.

Иначе Маркс, като великия Нютон, също не разбирал от пари. Може и да е чел различните спорни теории за парите, обаче най-много харесвал физиократите, а те не обичали парите, защото кралят постоянно ги карал да му намират пари. Освен това - като физиолози - те не виждали никакъв смисъл в парите, защото парите са необходими, за да изразявате цени с тях, а в биологията изобщо няма цени. Затова икономистите подозират, че нещата с еволюционната биология не са наред, понеже новите дарвинисти взеха теорията на игрите от икономистите и я приложиха, както навремето Дарвин приложи Малтус. Всичките тези еволюционно устойчиви стратегии, пейзажи и оптимизиращи движения върху тях нямат много смисъл, ако нямате цени. Обаче теорията за еволюцията създава приятното усещане за неизбежен прогрес, защото няма как иначе да получите от чехълче маймуна и после човек. Затова хората обичат еволюцията, понеже са мързеливи. В този смисъл теорията на еволюцията е bullish за човека, докато Малтус бил по-скоро bearish, т.е. мечка. Той забелязал качествената разлика между две неща – растежа на населението и - в съвременна терминология - икономическия растеж. Според данните, които Малтус анализирал, растежът на населението бил експоненциален, докато икономическият растеж - само линеен. От това следвало, че хората ще бъдат постоянно нещастни, а от време на време дори трябва да се избиват взаимно, ако няма големи епидемии и катаклизми, защото съвсем няма да има какво да ядат. Затова никой не обичал Малтус, понеже – като правило - хората не обичат мечките. Защото мечките развалят купона. Когато икономистите научили достатъчно анализ - четейки Лайбниц, понеже Нютон смятал много идиосинкратично, а Лайбниц бил демократ - те направили теория за растежа, като използвали само експоненциални функции. Така се оказало се, че оптималният темп на растежа бил пропорционален на растежа на населението и – поне на теория – хората вече не трябвало да се избиват. Такава е ползата от анализа. Дарвин всъщност взел теорията на еволюцията назаем от Уолъс и после забравил да му я върне. На това финансистите му викат default, а по онова време в Англия, който вземел нещо назаем и не го върнел, го пращали в затвора. Затова на Улицата тогава си имали даже песничка – he who sells what isn’t hisnt, must give it back or go to prison. Не е бог знае какво като поетика, но звучи правдиво. После хората питали Уолъс не му ли е тъжно, че Дарвин не му върнал идеята, а той казвал, че идеята всъщност не струвала, защото не обяснявала как може да възникнат хора, които могат да обсъждат идеи. Мен маймуните, казвал Уолъс, не ме интересуват толкова, интересуват ме хората. Затова някои мислят, че Уолъс разбирал нещата, а Дарвин просто бил амбициозен.

Обаче човек може да не разбира нещо и да не знае, че не го разбира - не знам как му викат на това психолозите, но се среща. Веднъж Маркс получил много пари от едно наследство и като инвестирал всичко на борсата, написал писмо на Енгелс, в което му обяснявал как точно ще стане много богат, защото ги разбирал нещата, и ще живее доволно дните си. Макар пощите по онова време на Острова да били бързи, писмото на Енгелс, който – ужасен – му писал да не прави глупости, стигнало чак, след като Маркс си загубил парите и писал на приятеля си да му прати от своите. Статистиката показва, че 97% от днешните валутни спекуланти фалират за по-малко от година. Затова един от най-големите - Джордж Сорос - казва, че за да оцелееш на този пазар, трябва да знаеш, че не знаеш. Така приключил краткият експеримент на Маркс на фондовия пазар, за който той после казвал, че няма значение, понеже представя фиктивния капитал в икономиката. След това се отдал на политиката, а Михаил Бакунин казвал, че е дребен политикан и лъжел работниците, като им обяснявал как точно ще ги направи щастливи.


7. Бакунин още казвал, че теорията на Маркс предполага такава държава, която ще скъса работниците от арбитражи. Той иначе бил анархист, а те си падали малко песимисти, защото никак не обичали държавата и се чудели с какво да я заместят. Анархистите казвали, че хората сами трябва да се грижат за развитието си, а не да разчитат на неизбежността на еволюцията и прогреса. Обаче хората са мързеливи – така мислят икономистите - и затова не обичат анархистите. Политиците също не ги обичат, защото – под какъвто и етикет да се подвизават в живота – политиците в крайна сметка живеят от държавата. Рикардо влязъл в политиката, след като направил много пари, станал богат и искал да допринесе за общото благо. Той затова написал и Принципите, понеже негови политически приятели го помолили да им обясни икономиката. Богатите винаги са малко - това следва от открития от Парето закон за разпределение на богатството - и ако само те влизат в политиката, няма да има достатъчно политици. Затова хората харесват демокрацията, защото при нея в политиката влизат и по-бедни хора, които обясняват как всички могат да станат богати. Защото, ако хората мислят, че няма да станат богати, ще бъдат нещастни и ще престанат да работят. Тогава всички отново ще подивеят и цивилизацията ще се разпадне. Затова политиката е важна – на нея всъщност се крепи цивилизацията.

Принципите на Рикардо са наистина хубава книга, но името му се свързва най-вече с принципа за сравнителните предимства, който – в съответствие със закона на Арнолд - бил открит от Робърт Торенс, полковник. Законът на Арнолд - Арнолд всъщност е геометър - гласи, че ако нещо е кръстено на някого, най-вероятно е открито от друг. Това, разбира се, се отнася и до закона на Арнолд. Така този закон, както почти всичко важно в икономиката, е пример за автореферентна структура. Автореферентните, т.е. самоотнасящи се, структури постоянно лъжат и произвеждат парадокси, защото – за да се определят – се позовават на самите себе си. Някои намират това за дълбоко, но това е дълбочината на тавтологичното мислене. Маркс е пълен с такива конструкции, защото бил учил за философ, а философите по начало се занимават с нещата, с които обикновените учени не могат. Затова Т.С.Елиът казва: което не знаят, е единственото, което знаят. Обаче Елиът тук просто перифразирал Витгенщайн, който – като разбрал за какво става дума – писал, че за което не може да се говори, за него трябва да се мълчи.

Принципът за сравнителните предимства, накратко ПСП, твърди, че всеки трябва да се занимава с това, в което е най-добър, независимо колко добри са останалите и какво точно правят те. Колко си добър в нещо, икономистите по традиция измерват чрез обема на пропусканите възможности. Ако, за да свършите нещо, трябва да пропуснете маса други, алтернативни възможности – правилно е да се захванете с нещо друго. Най-добре сте, когато правите онова, при което пропускате най-малко други неща. Така че ПСП е икономическият начин да кажете, че хората са мързеливи. Полковникът, освен другото, обяснил и диференциалната рента, и разни други неща, обаче бил голям противник на трудовата теория за стойността, която тогава била Догмата, и затова последователите на Рикардо го игнорирали. Принципът за сравнителните предимства е основата на икономическия метод и всичко важно в икономиката може да се обясни с вариации на тази тема. Той разкрива и предимствата на българския език, защото – филолозите вече са се досетили – зад акронима ПСП се крие любимата на всички марксисти верижка Пари-Стока-Пари прим. (Когато в някой текст използвате същата буква в друг смисъл, точните математици я пишат с прим, за да се отличава. Мързеливите математици използват до четири прима, а коварните използват трети прим, без преди това да са използвали дори буквата.)


8. Тавтологичният дискурс е много приятен, защото в него изненадите идват предизвестено – като англичанин на вечеря - и не са коварни, макар да звучат драматично. Това се получава, защото тавтологичният дискурс е симетричен и никаквото му съдържание се запазва постоянно. Краен брой етикети се комбинират по краен брой начини – това Нютон постоянно го използвал да смята разни неща – и ако речете да отъждествите някои от получаващите се комбинации, получавате групата на симетриите или автоморфизмите на въпросния дискурс. Когато Алън Тюринг разбрал кои неща могат да бъдат изчислявани и какво всъщност означава да програмирате, някои хора се притеснили, че програмираните машини ще станат като хората, както хората се получили от маймуните - поради общата тенденция за еволюция и прогрес. Тогава Тюринг измислил теста, който носи неговото име – изключение от закона на Арнолд – и показва какво значи да си човек. Ако разговаряш с програма, но си мислиш, че е човек или ти си програма, или програмата е човек. Навремето някой беше направил една програма - Елиза (по името на младата дама от онази пиеса на Шоу) - която много хора разпознавали като човек. Ключът към успеха на програмата бил прост – тя често се съгласявала с общуващия и проявявала към него съчувствие, като повтаряла подходяща част от текста, който й се предлага, като въпрос. Такава е структурата на дискурса, по която хората се разпознават като такива. Познавачите казват, че това работи по-добре от психоаналитик и освен това не струва пари.

На отделни места в този текст става дума за някого, когото – поради липса на въображение – наричам аз. Това обаче не съм аз. Това е той. Той е представителен за нещата, както се случват, когато се случват. Той също така не е едно, а много – някои доста различаващи се – лица. Психиатрите биха казали, че е човек, който страда от размножаване на личността (multiple personality disorder или MPD). Веднъж гледах филм, в който десетина души – мъже, жени и деца - се опитваха в мрака на някакъв мотел да се избият. Накрая оцеля само едно хлапе, което психоаналитикът (в такива сюжети винаги има психоаналитик, те са всъщност психиатри) прибра с колата си и го подкара към къщи. Хлапето го ликвидира в колата, то беше последната оцеляла личност. Затова не съм сигурен, че психиатрите разбират добре тази сложна материя. Икономистите гледат на това по-просто, защото им се налага, освен другото, и да смятат. Има състояния на нещата (или, ако предпочитате, на средата) и икономическите агенти, които аз наричам стопански деятели, са част от тях. Сечението на всеки деятел с всяко състояние е онова лице, което участва в драмата, описвана от икономистите. Понеже състоянията описват база в пространството на всички възможни състояния – това се прави, за да не изпуснете нещо – тези лица също описват база в пространството на всеки участник. Макар да изглежда, че има много стопански деятели, в действителност той е само един. Поради това той е представителен за цялото, което всъщност е той. Именно това икономистите наричат представителен стопански деятел и цялата икономическата и финансова теория се крепи върху него. В театъра или киното на това съответства изграждането на ролята като изиграване на състояния на ума (states of mind). Това не е по Станиславски. Различно е. Затова някои харесват играта на Изабел Юпер. Икономистите са принудени да гледат на нещата по този начин, защото си имат работа с такъв материал. Понеже имат проблем да локализират нещата, за които говорят, икономистите по начало си имат работа със сплетени състояния (entangled states). Това сдвояване на действието кара стопанските деятели да поддържат здравословното за тяхното оцеляване състояние на шизофреничност. Както казваше големият Бен Греъм, когато си партнираш с маниакално-депресивен тип (неговата метафора за г-н Пазара), трябва да си адекватен. Затова през по-голямата част от времето участниците на пазара поддържат "състояние на ума", което по същество е шизофренично, съставено е от две взаимно изключващи се алтернативи. Алхимията на финансите на Джордж Сорос, култова книга за моето поколение, добре илюстрира за какво става въпрос. Класическата теория на вероятностите не може да описва такива състояния, защото Колмогоров я направи част от теорията на мярката, където нещата не могат да бъдат амбивалентни. От известно време Сорос се опитва да направи теория, която да съответства на опита му като арбитражьор, но изглежда не разбира невъзможността това да се направи по обичайния начин. Във всеки случай, у нас той беше представен като карикатура. Защото в България карикатуристите минават за художници.
Венцислав Антонов


в."Култура"
Брой 40 (2523), 15 ноември 2008 г.

Линковете са сложени от мен - за любознателбните

Първия Български Бутон за споделяне

Румен Аврамов за късата памет на пазарите и декадентските метафори

Брой 44 (2527), 16 декември 2008 г.
Румен Аврамов за късата памет на пазарите и декадентските метафори
- Защо при сегашната криза постоянно се правят паралели с 1929 г.?

- Причината е, че депресията от 1929 - 1933 г. остава в обществената памет като абсолютната нула в икономиката. Оттогава нататък мащабът на всяка криза започна да се отмерва от това начало на скалата, като след войната тази съпоставка стана почти задължително и автоматично упражнение.

Но днешната криза има и една съвсем лична връзка с Великата депресия. В предишното си (академично) битие председателят на американския Федерален резерв (ФЕД) Бен Бернанке беше един от хората, които я познават най-добре, дълго се е занимавал с нея, изследвал я е отвсякъде. Той допринесе за утвърждаване на научния консенсус, че основната грешка на Федералния резерв през 1929 г. е в неговата твърда рестриктивна парична политика, в нежеланието му да спасява банките. Това днес е общо място, а Бернанке сега изглежда обсебен от желанието да приложи в буквалния смисъл изводите от 30-те години - действа като че ли, за да докаже, че е усвоил урока по анти-депресия, че прави точно обратното на предшествениците си, че знае и избягва техните грешки. Той някак попадна точно на място в ситуацията и мисля, че стечението на обстоятелствата, че начело на Федералния резерв от близо четири години е именно този човек, донякъде улесни и ускори решенията, по-безболезнено ги насочи в посоката, която взеха.

Иначе разликата между 1929 г. и днес е, разбира се, огромна. Тогава паричната политика все още робуваше на догмите и принудите на „недоубития‛ златен еталон, който вече не съществуваше в класическия си вид отпреди Първата война, но продължаваше да определя мисленето и действията на водещите централни банки. Сега те са в известен смисъл доста по-свободни. Има и ред други различия. През 30-те години във водещите държави доминираше индустрията с присъщия й масов пролетарият, докато днес живеем в икономика на услугите. Съвременните финансови инструменти са много по-сложни, отколкото преди осем десетилетия. Между войните беше заплашена световната монетарна система, а сега тя не е под въпрос: началото на 30-те е изпълнено с безплодни монетарни конференции и трябваше да дойде краят на войната, за да се изработи новия, Бретън-Уудския монетарен ред.


- Вие как се отнасяте към следваната днес политика?

- С опасения, защото в момента се действа първосигнално, без много мисъл за последствията. От централните банки и от бюджетите се наливат пари в нечувани количества. След проповядвано близо три десетилетия финансово въздържание това е стряскащо, особено когато управляващите съвсем открито признават, че за момента не се интересуват от последиците нито за държавния дълг, нито за паричната маса. Сега има само една позивна: инжектираме пари дотогава, докато пазарите се успокоят, и поемаме държавен дълг, докато има банка (а и всякаква друга достатъчно голяма заплашена финансова институция), която поиска средства, за да бъде спасявана... Който иска, ще получи.

- Това няма ли да доведе до хиперинфлация?

- В момента не тя е на дневен ред. Кризата е толкова всеобхватна, толкова синхронна в Европа, Америка и Япония, че на пръв поглед и на първо време провеждането на такава политика без риск да се изпадне в неудобна изолация с вредни макроикономически ефекти изглежда напълно възможно. След войната почти всяка криза (освен тази в средата на 70-те) беше малко или много дефазирана - има я някъде, другаде малко позакъснява, в трети център даже прескача. Сега обаче глобализацията направи така, че за всички стана очевидно как проблемът изпълзя от епицентъра, за да инфектира финансовата система и да я удари едновременно и навсякъде по света.

А погледнато чисто технически, Федералният резерв и останалите емисионни банки просто раздават заеми на търговските и (косвено) на разширяващ се кръг други институции. Въпросът е, че това става срещу все по-лоши и нискокачествени активи. Ако условията за рефинансиране на банките в нормални условия са стриктни, то сега бариерите падат една след друга и търговските банки получават пари от ФЕД срещу все по-боклучави обезпечения. Защото, ако той се придържа към установените правила и раздава само срещу много добри активи, просто няма да има на кого да даде.


- А какво следва от това? Че тези, които сега получават, никога няма да върнат парите?

- Тогава стигаме до най-вулгарно печатане на пари.

- Но това наливане на пари не е ли в същата безотговорна логика на действие, която доведе до кризата?

- Не е същото. Кризата дойде от непремереното поемане на рискове, от - както великолепно обясни Венцислав Антонов във вашия вестник – изграждането на колосална дългова пирамида без капиталова база. Това е в известен смисъл капитализъм без капитал, където доходите на мениджърите растат при минимизиране на капитала, върху който стъпват; където някогашната духовна и ценностна „протестантска‛ връзка с капитала се губи и изглежда все по-архаична. Честото връщането към Маркс тези дни е до голяма степен модно, позьорско или повърхностно, но мисля, че за случая е особено удачно да си спомним термина му „фиктивен капитал‛.

Естествено, ситуацията не възникна от нищото. А за да се случи случващото се, много спомогна американската централна банка, която създаде подходящите условия. Защото след 11 септември 2001 г. тя трябваше да успокоява икономиката, заплашена да се вкочани от ужас, както политиците и населението. Оттам тръгна политиката на ФЕД на лесни пари. Оправданието беше, че Америка „влиза във война‛, държавата имаше нужда от финансиране при възможно най-евтини условия. Тя не ги получаваше с телефонно обаждане от Белия дом до Федералния резерв, но такова беше общото настроение и логиката на събитията. Трябваше да има ниски лихви вътре в страната и достатъчно мощни капиталови потоци отвън, т.е. най-вече от Китай, който инвестира в американския дълг.

Когато обаче днес чуваме Алън Грийнспън небрежно да казва, че той не си е представял нещата така – това просто не може да бъде прието за вярно. Грийнспън ще остане с ефектната декадентска метафора за „ирационалната пищност‛ (irrational exuberance‛) на пазарите, но не и с обезвреждането на миазмите и соковете от този отровен цъфтеж. А какво се случва всеки път, когато той избуи, е напълно известно – разказвали са го мнозина, като описаната от Чарлз Киндълбъргър история на финансовите мании, паники и кризи е класика, достигнала (пряко или косвено) до всеки икономист.

В такива моменти икономическите актьори охотно се впускат в играта, забравят за риска, заслепяват се. Отдавна е добре описано как те започват да проспиват рисковете. При това не (само) от зла умисъл. При еуфория просто няма как да не поемеш все по-голям риск, защото конкурентът до теб така и така ще го поеме и не те оставя да бъдеш много по-предпазлив. Ако не си като него, излизаш от пазара. А от другата страна е натискът на клиентите. През последните 15 години условията позволяваха на американците да живеят все по-пристрастено на кредит и да взимат ипотечни заеми, без да мислят много-много за бъдещето. Особено бедните, подстрекавани от популистка държавна жилищна политика и от нейните финансови творения. Процесът е двустранен – хората са лъгани, но те искат да бъдат лъгани.

Обстановката в подобни моменти е толкова благосклонна към риска, че неусетно забранените неща започват да стават позволени. Съвършено типичен е случаят с френския трейдър Жером Кервиел, който в края на миналата година причини загуби от няколко милиарда на Сосиете Женерал. Когато казусът се поразплете, се видя как цялата верига от началници над Кервиел с лекота е пропускала грубите му нарушения на подробно разписаните правилници за управление на риска.


- А когато се случи провалът на Енрон, това не стресна ли никого?

- Стресна, но то беше през 2000 г., по време на предишния цикъл. Икономическото време се отмерва от особени и обособени повтарящи се единици, каквито са циклите. В тях се случва серия от сходни събития, но всеки един има и свой облик. Пукането на балона с интернет компаниите и счетоводните манипулации на Енрон бяха свързани колкото с неотменни черти на всеки подем, толкова и със специфични – неоснователно приемани за уникални - подробности от тогавашния пейзаж.

Това ми дава повод да поясня, че циклите са едно от най-подробно описваните, расфасовани и разграфени явления в икономиката. В Англия те са грижливо документирани от 1825 г. насам. За обяснението им има, разбира се, конкуриращи се теории и изобщо икономическата мисъл до голяма степен се е развивала под формата на алтернативни обяснения на цикъла. Но между войните - и особено след Втората световна война - беше изградена работеща система, която следи стотици динамични редове и показатели. Някои от тях са изпреварващи и предсказват наближаване на кризата (не и дълбочината й), други са синхронни с нея, трети изостават. В САЩ периодично се събира т.нар. Комитет по бизнес циклите - частна организация, съставена от академични икономисти извън правителството, които въз основа на съвкупността от данни официално датира кога са започнали и кога завършили всяка криза и подем. На 28 ноември т.г. Комитетът постанови - това ще остане в аналите - че Америка е влязла в настоящата криза през декември 2007 г.

Циклите, впрочем, биват всякакви – къси, дълги, свръхдълги. В края на 20-те години Николай Кондратиев първи заговори за около петдесетгодишни цикли. Хипотезата му е теоретично много привлекателна, но емпирично е рано да бъде проверена. Икономистите осъзнават регулярността на „обикновените‛ цикли някъде през 60-те години на ХІХ век, едва след като са преживени 4-5 от тях. Четири или пет Кондратиеви вълни обаче биха обхванали над двеста години, а разполагаме със сравнително надеждна и сравнима статистика (с големи напъни) за не повече от 150. Марксизмът така и не успя да преглътне Кондратиевата теория, а самият той беше разстрелян при чистките от 1938 г. Идеолозите някак си можеха да спекулират, че десетгодишните цикли ще стават все по-разрушителни, но нямаше как да признаят, че в дългото време капитализмът ще има сили да расте отново всеки четвърт век.

Всъщност, след войната истински мрачно десетилетие са единствено 70-те години. В средата му избухна дълбоката криза от 1973 - 1975 г., свързана с петролния шок, а в края дойде кризата през 1981 - 1982 г., когато Председателят на Федералния резерв Пол Волкър реши, че единственият начин да се пребори с инфлацията е да предизвика рецесия, която да смъкне цените и да пречупи очакванията за бъдещето им повишение.

Лихвите се качиха до тавана, кризата продължи близо година и половина и – благодарение и на прилагани по-късно политики - инфлацията бе изгонена от дневния ред на най-острите проблеми в течение на над 25 години. След 1982 г. Америка е преживяла само две кризи. Едната през 1990 - 1991 г. и втората (неоснователно я свързвате с Енрон) през 2001 г.


- Тази от 1991 г. в резултат на какво е? Нали винаги има някакъв детонатор...

- Колкото и ярки събития да се случват, кризите са предизвикани не от видими детонатори, а от естествения ход на развитие на пазарите. През 1991 г. събитията протекоха на фона на проблеми на ипотечния пазар, пак потушавани с много пари на данъкоплатците. Ликвидирането на бакиите около огромните конфликти на интереси и корупция в заемно-спестовните дружества, които бяха финансирали прекомерните ипотечни кредити от средата на 80-те години, струваше около 3% от американския брутен вътрешен продукт. Но и през 1991 г., и през 2001 г. кризите бяха плитки в сравнение с това, което се преживява днес.

Така че в една дълга перспектива се вижда как в САЩ четвърт век (от 1982 г. до 2007 г.) животът изглежда доста красив. През 90-те те преживяха най-дългия икономически подем от края на войната - точно 120 месеца! Последваха още 6-7 – по някогашния български израз - „тлъсти години‛, а преди това, през 60-те, Америка вече беше минала през подем от 106 месеца... И през тези успешни периоди неизменно се появяваха твърдения, че икономическият цикъл е „изгладен‛, че се е превърнал в достатъчно добре управляем процес.


- Откъде идва тази увереност?

- От късата памет на пазарите. Когато 25 години не си имал големи катаклизми, цяло едно поколение не познава и няма личен опит с дълбоки кризи. В такава атмосфера се губи чувствителност към предупрежденията, често те просто не могат да бъдат чути. Но от средата на 2007 г. и най-вече от последния септември насам атмосферата е коренно променена - сега пък се чуват само катастрофичните прокоби и опасността е да се заглушат някои позитивни сигнали.

- А кои са позитивните сигнали?

- Всеки симптом, който дава основание да се мисли, че кризата няма да бъде толкова дълбока, колкото се говори. Класическият начин за преценка е как се движи БВП. През депресията в САЩ той пада с 30%. Преди двайсетина години, в зората на прехода, в България преживяхме подобно, че и по-голямо свиване. През 1996 и 1997 г. имаме минус 11 и минус 7%. Тези числа дават някаква представа за това кое е дълбоко, кое не. На техния фон всяка рецесия около нулата или от минус 2-3% е от значително по-нисък порядък.

- А ако се стигне до минус 50%?

- Не вярвам, че в САЩ (още по-малко в България) ще се върнем до стандартите от 30-те години, но затова пък може да се пребивава дълго в ситуация на креене. Всъщност стопанството търпи грамадни натоварвания, то е преживявало на всякакъв опън - военни разрушения или прегрявания, колосални инфлации и други стопански патологии. Но и при тях икономиката не изчезва, а само се трансформира. Най-често тя губи монетарните си форми, за да се превърне в непарична, да отстъпи на бартера, преди да се появят нови пари...

Да си спомним края на 1996 и началото на 1997 г., когато левът практически изчезна и в единствен твърд мащаб се превърна доларът; когато всеки бягаше от хартийките и - както някога беше казал Кирил Христов - се страхуваше от (вече не за) парите си. Тогава икономиката премина в друго агрегатно състояние.


- Вярно ли е това, което твърдят може би оптимистите, а може би реалистите, че валутният борд е наш плюс в ситуацията?

- Вярно е. Най-простото сравнение е между България и Румъния, където няма паричен съвет. Под напрежение са и двете страни, но при внимателен поглед макроикономическата ситуация там е по-чуплива, отколкото тук. В Румъния съществува риск по външния държавен дълг, който при нас отсъства, бюджетът й е много по-разстроен, отколкото в България... Въпросът обаче е, че малките и незабележими държави трудно успяват да капитализират преимуществата си. Отдалече трябва да се гледа под лупа, за да се проявят плюсовете им, а инвеститорите, рейтинговите агенции, журналистите и прочие подобни имат склонност да работят с по-груби форми и по-общи етикети. България попада сред „развиващите се пазари‛, тя най-често е пакетирана с балтийските държави и с Румъния, при което различията се изтриват и по-скоро негативите се наслагват над позитивите. Така е, когато си, както казва Венци Антонов, „страна без значение, управлявана от хора без значение‛.

- Това, че сме в борд, няма ли да е пречка пред държавата да може да подпомага загиващите, ако се задълбочи сериозно кризата?

- На държавата никой не е вменявал екзистенциален ангажимент да подпомага загиващите, но тя винаги е под натиск да го прави и при това го прави с лукаво удоволствие. В момента българската хазна разполага с излишък, който поне на първо време и поне частично може да изразходва. Това, че тези пари няма да бъдат изразходвани по най-смисления начин, някак си се разбира от само себе си. Най-разумният им харч е с тях да се погасява дълг, защото така се облекчават следващите поколения. През последните години това така или иначе се правеше, което доведе до намаляване на външните държавни задължения, до изплащане на заемите към МВФ и на редица други. В момента външният дълг на държавата не е проблем, което не означава, че не може да се превърне - в случай, че тя например се ангажира с гаранции по мегаломанския проект Белене. Но сега всички са фиксирани в това как да използват наличното, за да борят кризата. Обсъжда се и излишъкът да се вложи в инфраструктура. Смешен разговор, защото ако нещо със сигурност демонстрирахме, е, че администрацията не умее да оползотворява пари за инфраструктура по най-различни причини - корупционни, организационни и всякакви други. Не виждам как точно в кризисни условия тя ще се научи - и то да го направи деликатно - в точно премерен момент и подходящо калибрирано.

- В момента в България проблемът е, както разбираме, че няма кредитиране.

- Растежът на кредита, грубо казано, се смъква от над 60% на около 40% годишно и ще продължи да спада. Това не е още замиране на кредита. Ако говорим технически, то ще се случи, когато темпът стигне някъде около 10-15%. Общата тенденцията е кредитът да става по-скъп, по-труден за получаване. Българските банки (които в 80% са банки с чужд капитал) ще разчитат все повече на вътрешната депозитна база, на средствата, които ще могат да привлекат от местното население. Приключва моделът от последните години, когато се разчиташе на „банките-майки‛ – сега те по-скоро ще изсмукват от отрочетата си, отколкото да ги захранват с ресурс.

- А ако се окаже, че няма инвестиции за икономиката?

- В момента се „бяга в ликвидното‛, т.е. всеки иска да има достъпни „налични‛ пари, а не вземания, зависими от несигурни партньори. Но тези пари трудно влизат в оборот поради страха от поемане на риск и неясната география на риска. Не се знае кой стои отсреща, колко са скритите му загуби и токсични активи.

В такива условия има готовност да се влага даже срещу много малка лихва. Ето защо сега в глобален мащаб най-сигурното и търсено вложение са американските (в по-малка степен и на големите европейски държави) ценни книжа. Америка трупа грамаден дълг, без все още да е проблем неговото финансиране. Но по-нататък, когато конюнктурата тръгне нагоре, тези книжа ще престанат да са най-привлекателната инвестиция. Парите ще се оттеглят от държавния, за да отидат в друг, по-рисков и по-доходоносен частен дълг. Големите държави днес се финансират евтино, защото всички искат да купуват техните книжа и те могат да бъдат емитирани с ниска лихва. Така че като цяло ликвидност има, но тя не отива в икономиката.


- Федералният резерв налива пари в банките, но ако никой не иска да ги вземе, какво прави банката с тези пари?

- Връща ги обратно във Федералния резерв. Това прави неефективна паричната политика. През последните месеци нейни класически механизми засичат. Шоковите намаления в лихвите на ФЕД не водят до съответно смъкване на междубанковите, лихвата на централната банка остава под пазарната и всъщност тя не е в състояние да използва ефективно основния си инструмент. Остава й да помпа ликвидност с надеждата количеството да се превърне в качество и един прекрасен ден кредитирането да се отпуши.

- Тогава за какво се наливат тези пари?

- Този въпрос си задават мнозина и той доведе до търсене на пътища извън класиката. От септември насам т. нар. антикризисни политики извършиха много пируети. Между държавите се пренася не само заразата на кризата, но и на антикризата. От „плана Полсън‛, такъв, какъвто бе приет в началото на октомври, остана много малко, макар той да не е официално отменян. В същото време идеите, които идваха от Англия, се превърнаха в общия знаменател за двете страни на океана. Паралелно с това, в европейската джунгла вървеше извиване на ръце от французите, които, въпреки съпротивата на Европейската комисия, прокараха принципа да се дават пари на банките, но „целево‛, за кредитиране на определени сегменти (например малки и средни предприятия). Така се претворяваше в живота любимата на французите философия: дайте поле за действие на държавата, нека тя да направлява и наказва.

Изобщо, на полето на кризата се проектират всички стари политически и идеологически съперничества, особено между икономическите галицизъм и англосаксонство. И Браун, и Саркози, имаха нужда да демонстрират лидерство. Саркози, който по характер е хиперактивист, нямаше как да изпусне възможността да размахва палката. В ситуацията той видя реванш за дълго осмивания и маргинализиран „френски модел‛ на капитализма. А Гордън Браун, който беше паднал до дъното на популярността си, улови удобен начин да поизплува. Британците, както обикновено, дадоха най-смислената, прагматична и близка до здравия разум идея. Ако, казват те, диагнозата е натрупването на огромен дълг върху малко капитал, поемането на прекомерен риск срещу неадекватно ограничен капитал, то естественото решение е банките да бъдат рекапитализирани по някакъв начин. И когато няма кой да го направи в нужния размер, трябва да дойде държавата, тя да влезе в капитала на банката.


- И да я контролира отблизо, така ли?

- Държавата влиза в частната институция, а доколко контролира, е друг въпрос. Защото в банки, които са много закъсали, тя ще има над 50%, другаде по-малко. При това в началото се говореше, че държавата ще влезе съвсем пасивно, т.е. дори няма да има право на глас. Но това се оказа, разбира се, невъзможно. Когато даваш капитал, трябва по някакъв начин да надзираваш нещата. Така държавата се изправи (говорим главно за Европа, но донякъде и за САЩ) пред невиждана за последните години обстановка. Бюрокрацията отново трябва да управлява оперативно банки, да участва в ръководството им. Това не се беше случвало от времето на „ранния‛ Митеран, този, който от 1981 до 1983 г. национализираше и провеждаше макроикономическа политика на чомпе, силно дебалансирайки френската икономика. Наложи се години наред Жак Делор да я вкарва в правия път и да лекува последиците.

Тогавашните банкови национализации обаче бяха много по-различни от днешните. Това беше ентусиазиран идеологически жест, облечен в тезата, че държавата ще управлява по-добре финансовата система, а през нея и цялата икономика. Днес държавата се намесва в банките по-скоро по принуда. Не с гръмко прокламирана мисия а ла Чавес, или с бодрост, морализаторство (освен при орязването заплатите на мениджърите) и социални проекти, както някога. Национализацията на банките сега не е идеология, а мярка на паричната политика. Държавите се държат не като господари на пазара, а като негови слуги. Те го „успокояват‛, нямат някогашното грандоманско самочувствие да твърдят, че го контролират и управляват. Пазарът извива ръцете на държавата, не е обратното.

Присъствието на държавата в банките обаче носи опасности. На бюрокрацията липсва капацитет да управлява смислено много и различни институции. С каквито и мотиви да е влязла в банките, вътре тя ще трябва да прави нещо, не може да стои като зрител. И неизбежно ще започне да си опреснява старата политика на намеса и дирижизъм. Ще й се услади да се меси и да управлява. Освен това, в банките лесно се влиза, но оттам трудно се излиза. А когато тръгне да се излиза, ще трябва да се избере точният момент, защото всяко движение променя условията на пазара, променя цените на акции, на дългове, на активи... При това, дори след успокояване на обстановката, държавата ще се страхува да се освободи от набързо натрупаната собственост, ще е подложена на силен политически натиск срещу такава стъпка.

Изобщо, един от вече видимите резултати на кръстоносния поход срещу кризата е, че политиците се опияняват от тази акция. Изключително им хареса да „помагат‛, да „спасяват‛, да опитомяват икономическото бедствие. Този имидж дава възможност за сметка на данъкоплатците и на паричната емисия да се проявиш като демиург. Обяснимо най-щедри са онези, които се чувстват политически най-слаби.

Толкова впечатляващо, колкото и икономическият крах, е разместването на идеологиите, на казионното политически коректно говорене, на идейните етикети. За няколко месеца се промени господствалият почти три десетилетия език. След като бяха главните врагове, сега вече инфлацията и бюджетните дефицити не са опасни. Конверсията стана мълниеносно, без видими угризения, с лекота, като най-естественото нещо. Клишетата се изхлузиха като ненужна дреха, като натрапена конструкция, която насила е поддържана и се демонтира без никакъв проблем в случай на форсмажор. Ударът върху това, което свикнахме да наричаме либерализъм, е най-силен. Както пише с ирония Андрей Платонов по повод смяната на военния комунизъм с НЕП – „политика теперь другая, но правильная‛.

Повече от ясно е, че ударите от кризата се поемат ad hoc, на парче. Цялата икономическа политика се води в паника. Това отчасти създава представата за късане с установеното, за „смело‛ оспорване и падане на приетите конвенции, за едва ли не революционно свободомислие. Появява се иконоборчески и романтичен ореол на интелектуална разкрепостеност. Но всичко това е илюзия и всъщност прикрива идейно безсилие. Въпреки нароилите се пророци със задна дата, случващото се не е резултат от критично преосмисляне на водещата парадигма и затова реакциите са като правило повърхностни, журналистически. Най-често се говори за връщане към Кейнс (понякога дори към Маркс), но това е постен римейк, претопляне, не творчески порив. Нещата бяха съвсем различни, когато в началото на 80-те години в академичния свят и в предъвканите управленски програми се налагаше един по-либерален модел. Промяната беше плод на продължително и дълбоко препрочитане на триумфалните кейнсиански времена, преорани бяха и теоретичните му корени, и емпиричните му основи.

Накъде ще се отиде оттук нататък, е рано да се каже. Да се мисли обаче, че „когато нещата се оправят‛, ще се върнем към докризисната ортодоксалност, е наивно. Интелектуалният фон вече търпи промени. Сега мнозина изживяват своя реванш, което носи голяма разрушителна енергия. Това важи и за идеолози, и за теоретици, и за институции. Дълго никой няма да може или да иска да закачи свободния пазар на знамето си. А тежки къщи като МВФ, които бяха достигнали границата на своята безполезност, изведнъж живнаха и бодро намират оправдание на бъдещото си съществуване.

Има и друго. Кризата прояви дива омраза – особено в Америка - към Уол стрийт, към света на финансите, към неравенствата и към капитализма изобщо. Това е атавистична и латентна сила, която в такива моменти се излива съвсем открито. Политиците или ще се съобразяват с този факт от живота, или ще го яхат.


- Така или иначе, напоследък се създава впечатлението, че в досегашния свят финансовата сфера като че ли се е била откъснала, отишла е едва ли не в един свят за себе си. Дали случайно всички говорят за спасяване на ‛реалната икономика‛, като че ли има ‛нереална икономика‛...

- Икономистите сме свикнали да делим по този начин икономиката. Традицията е стара, а Маркс я натоварва – както много други понятия – с метафизика, негативна идеологическа конотация и ценностни напластявания. Със споменатия пейоративен термин ‛фиктивен капитал‛ той нарича акциите и борсите. Истината е, че без „нереалната‛ икономика реалната не може да се движи, а дисбалансите в едната непременно се отразяват върху другата.

- Как виждате следващия свят.

- Вероятно сегашната криза ще е тласък в изместването на центъра на тежестта в световната икономика. Смяната на глобалната икономическа хегемония винаги е болезнена и конфликтна. Как точно ще се развият процесите, засега не е ясно, ясна изглежда само посоката към Китай. Китай е вкопчен в мъртва хватка с Америка – държи огромни резерви в долари и съответно големи късове от държавния й дълг. А кредиторът е малко или много зависим от длъжника – не може нито да превалутира резервите си без голяма загуба, нито да се освободи ударно от книжата, които държи, защото ще срине основния пазар на експорта си, предизвиквайки опасен за самия него катаклизъм. А и Китай все още няма институциите и финансовата дълбочина, които да му позволят да превърне юана в световна резервна валута. Но така или иначе, обикновено бъдещето е на по-динамичния и по-виталния. Засега забавянето на Китай е от 11% на 9% растеж...

- А Европа?

- Европа е сбор от много икономики, това не е една икономика. Въпреки единния пазар, въпреки еврото. Националните съперничества, надлъгвания, интереси, интриги и неравенства остават с пълна сила.

- А доколко основателни са разговорите за промяна в регулациите на финансовата сфера?

- В сравнение с гръмките вербални изменения, промените в световната финансова архитектура засега не са така обещаващи. Със сигурност ще се пипнат някои регулации, ще се затегнат най-дразнещите слободии, ще се затворят очевидни пробойни. Но независимо от заканите, офшорните зони например няма да изчезнат. Има огромна съпротива да не се надниква там, капитализмът от последните поне петдесет години без тях е немислим. Направеното дотук и набелязаното далеч не е пренаписване правилата на световната икономика. Въпреки разместването на икономическите тектонични плочи и въпреки кипежа в настроенията и говоренето, много неща ще останат непокътнати. Глобализацията съществува и тя е необратима. Няма да изчезнат или да бъдат забранявани демонизираните деривати и други производни кредитни продукти. Защото ако витиеватостта и непрозрачността, която достигнаха някои от тях, ги превърна в токсични, то техните принципи бяха без съмнение благотворна иновация. Тези инструменти направиха възможно да бъде разсейван рискът, а следователно спомогнаха и за безметежния икономически растеж от изминалите 15-20 години, чиито ексцесии естествено се плащат.

Няма да има и нов Бретън Уудс. Честото припомняне на това загубено местенце в Ню Хемпшир (преди два месеца хотелът му се самопредлагаше да организира нова конференция) е съвсем неуместна метафора. Споразумението от 1944 г. всъщност беше последното дихание на златния стандарт, което все пак успя да крепи световната парична система в течение на 27 години. Но днес никой не мисли да се връща към опорите на Бретън-Уудската система – (модифициран) златен стандарт, фиксирани курсове, ограничаване движението на капиталите. Наред с всичко друго, самите високи технологии не го позволяват. Световният паричен стандарт ще остане непроменен, независимо дали в обозримо бъдеще основната резервна валута ще остане доларът или ще бъде някоя друга. Впрочем, консилиумът на Г-20 през ноември раздаде компромисна справедливост за случващото се, посочвайки за виновен изпуснатия контрол на риска и сложи началото на серия от конференции, където, по всичко изглежда, няма да има радикален ревизионизъм, ще се решават важни детайли, а не големи принципи.


- Предвид мерките, които правителствата взимат за преодоляване на кризата, може ли да се говори за някакво олевяване на икономическата политика?

- Аз разсъждавам в друга координатна система. Моята координатна система е комуналното, а лявото и дясното могат да си намерят мястото в нейното пространство. С този термин обобщавам всевъзможните отклонения от икономическата рационалност, деформациите на конкурентните пазари, бягството от поемане на отговорност за собствените стопански решения. В „Комуналният капитализъм‛ изписах хиляди страници, фокусирани върху българските форми на този феномен, но с ясното разбиране – изречено в края на книгата – че, в една или друга форма и степен, той битува навсякъде. За нашия си ареал това се знае отдавна, ала текущата криза ослепително показва, че то се случва и в Меката на капитализма. Заниманията с икономическа история ме научиха да долавям колко силен в човешката природа е нагонът да се заобикалят притесняващите принуди на пазара. Според спретната и стерилна представа за обща консумация, пазарът е правила, висока рационалност и организираност. На практика истинският икономически живот винаги е текъл по периферията и на границата на всякакви правила, конвенции и регулации. Въпреки налаганите пранги, предприемчивите безпогрешно намират начина и мястото както да поемат риск, така и да го прехвърлят или споделят. Което означава, че най-често рефлексът е да се трансферират загуби, да се тъпче конкуренцията, да се взима от общото. Ето това - за пореден път, но по-зрелищно - през последните месеци излезе наяве в Америка, където с огромен замах се социализират загуби, раздават индулгенции за погрешни решения, организират хранилки за закъсали институции, социални страти, отрасли...

В крайна сметка, стопанската история е борба между ‛добрата‛ и ‛лошата‛ икономическа култура, като в моите разбирания ‛добрата‛ е културата на рационалната визия, на личната отговорност, на честно и докрай поетия риск, на „трудните‛ пари. В тая борба, в напрежението между двете обикновено надделява „лошото‛. През ХVІ век сър Томас Грешъм дава името си на закон, според който, когато циркулират едновременно лоши (по-малоценни) и добри (по-ценни) пари, първите изместват от обръщение вторите. Добрите служат за съхранение на богатството, пазят се, докато другите остават да обслужват размяната. Нещо подобно изглежда се случва и с икономическата култура. Лошата, така да се каже, изтласква добрите образци. Без да ги елиминира напълно, тя ги огражда в учебниците и в малобройните добропорядъчни общности, които могат да си позволят този лукс.


- Ами щом лошите са по-гъвкави, по-подвижни, по-динамични...

- Да, така е. Лошото е по-изобретателно, по-привлекателно, по-творческо.

- Дяволът е голяма работа...

3 декември 2008 г.

Разговора водиха Копринка Червенкова и Христо Буцев

в."Култура"
Брой 44 (2527), 16 декември 2008 г

Първия Български Бутон за споделяне